中国 AI 基础设施大跃进
⚠️ 版权说明:SemiAnalysis 该报告主体为付费订阅内容,本页翻译其公开发布的完整免费部分并嵌入原文图表(图片版权归 SemiAnalysis 所有)。完整报告请支持原文订阅。
中国正处于全球模型竞赛的前沿。GLM 5.3 和 Kimi K3 是一系列亮眼的开源权重发布中最新的两作;字节跳动的豆包服务着 3.45 亿月活用户,是中国的 ChatGPT;Seedance 则是最先进(SOTA)的视频生成模型。
这些模型每一代都跑在数据中心上,而中国建设数据中心的速度,在境外基本无人测量过。最大的租户不发 10-K 年报,几家最大的业主从未上市,绝大多数一手材料都是中文的。于是市场形成了两个偷懒的假设:中国很大,中国是空的。已发表的中国数据中心容量估算彼此相差 15 倍,各类报告还在不断引用高空置率。
正如我们的旗舰产品 SemiAnalysis 数据中心模型所做的那样,本文用建筑级(building-level)数据来检验流传最广的几个叙事,先从市场规模开始。
全球模型跟踪四个区域的 5000+ 设施:美国以 56GW(截至 2026 年底)领跑全球,其次是非中国亚太约 15GW、EMEA 约 14GW、拉美约 2GW。直到今天,这个模型在中国的国境线前停了下来。现在,我们跨过它。
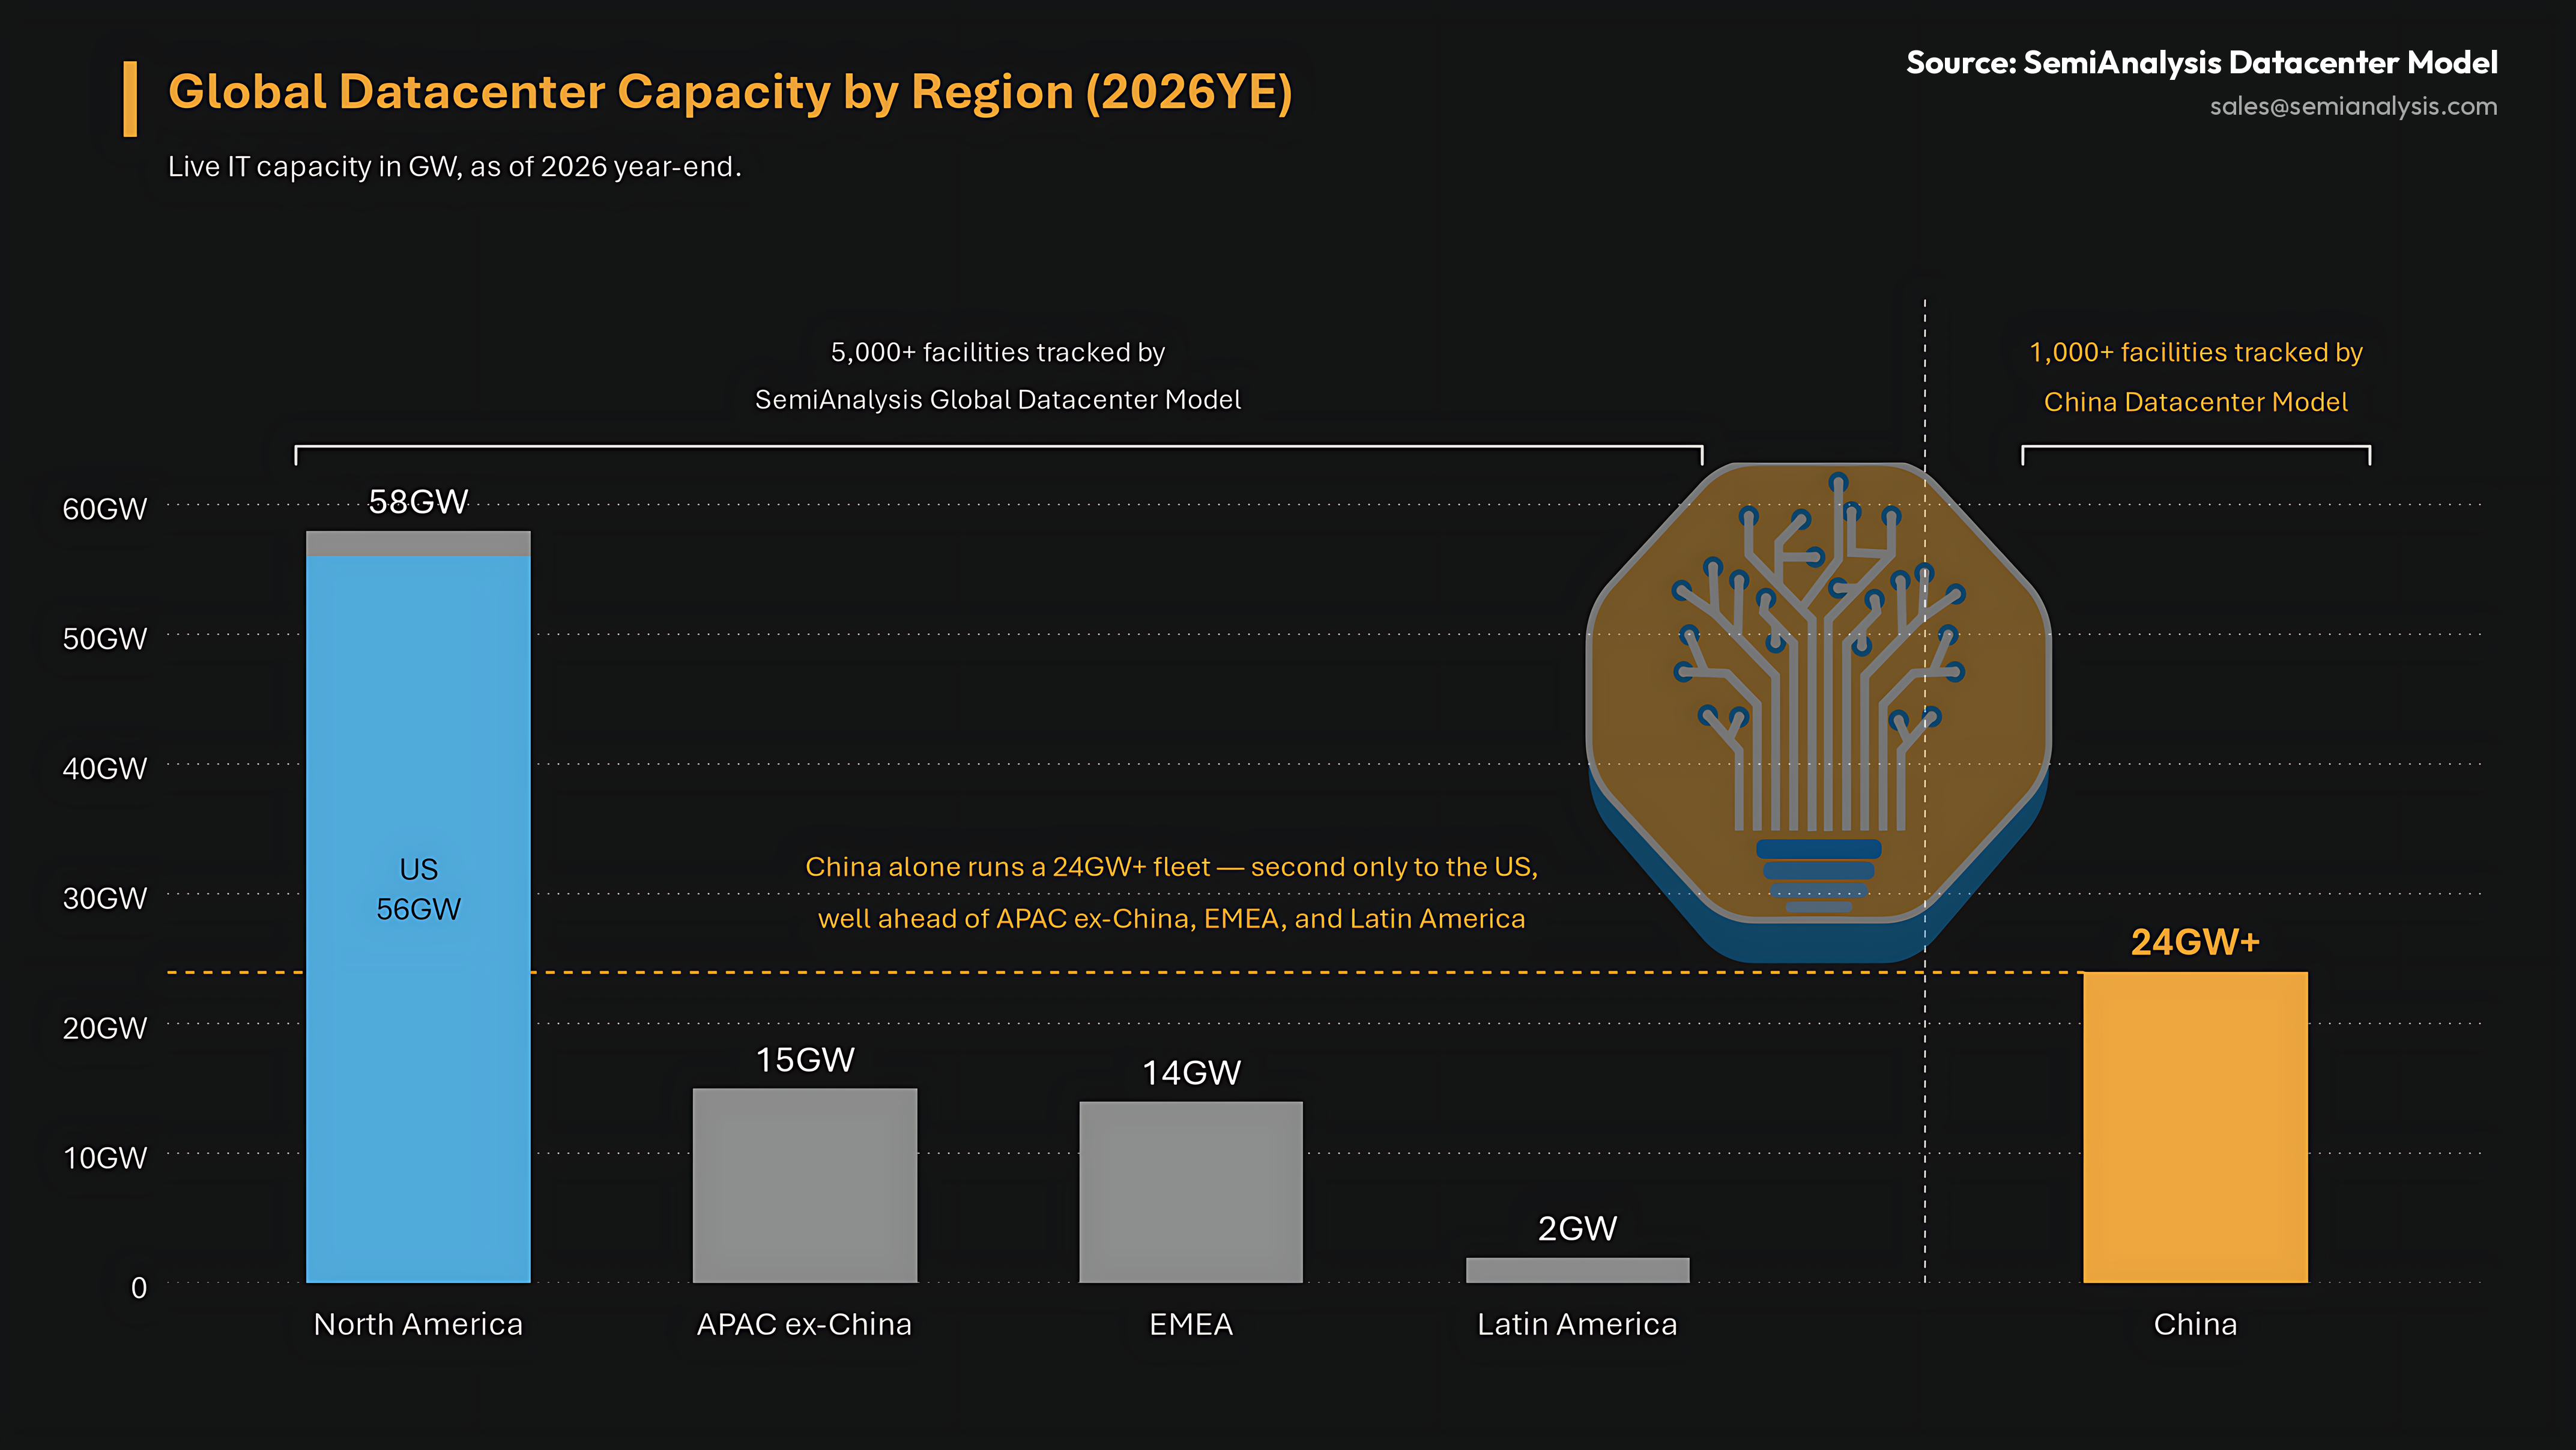
我们对 60 多个玩家、1000 多座数据中心设施的跟踪显示:仅中国一国的在运机队就超过 24GW——比 EMEA 大,比亚洲其他地区加起来还大。这还不含约 20GW 已过期未交付的管线,和另外约 30GW 已官宣的项目。
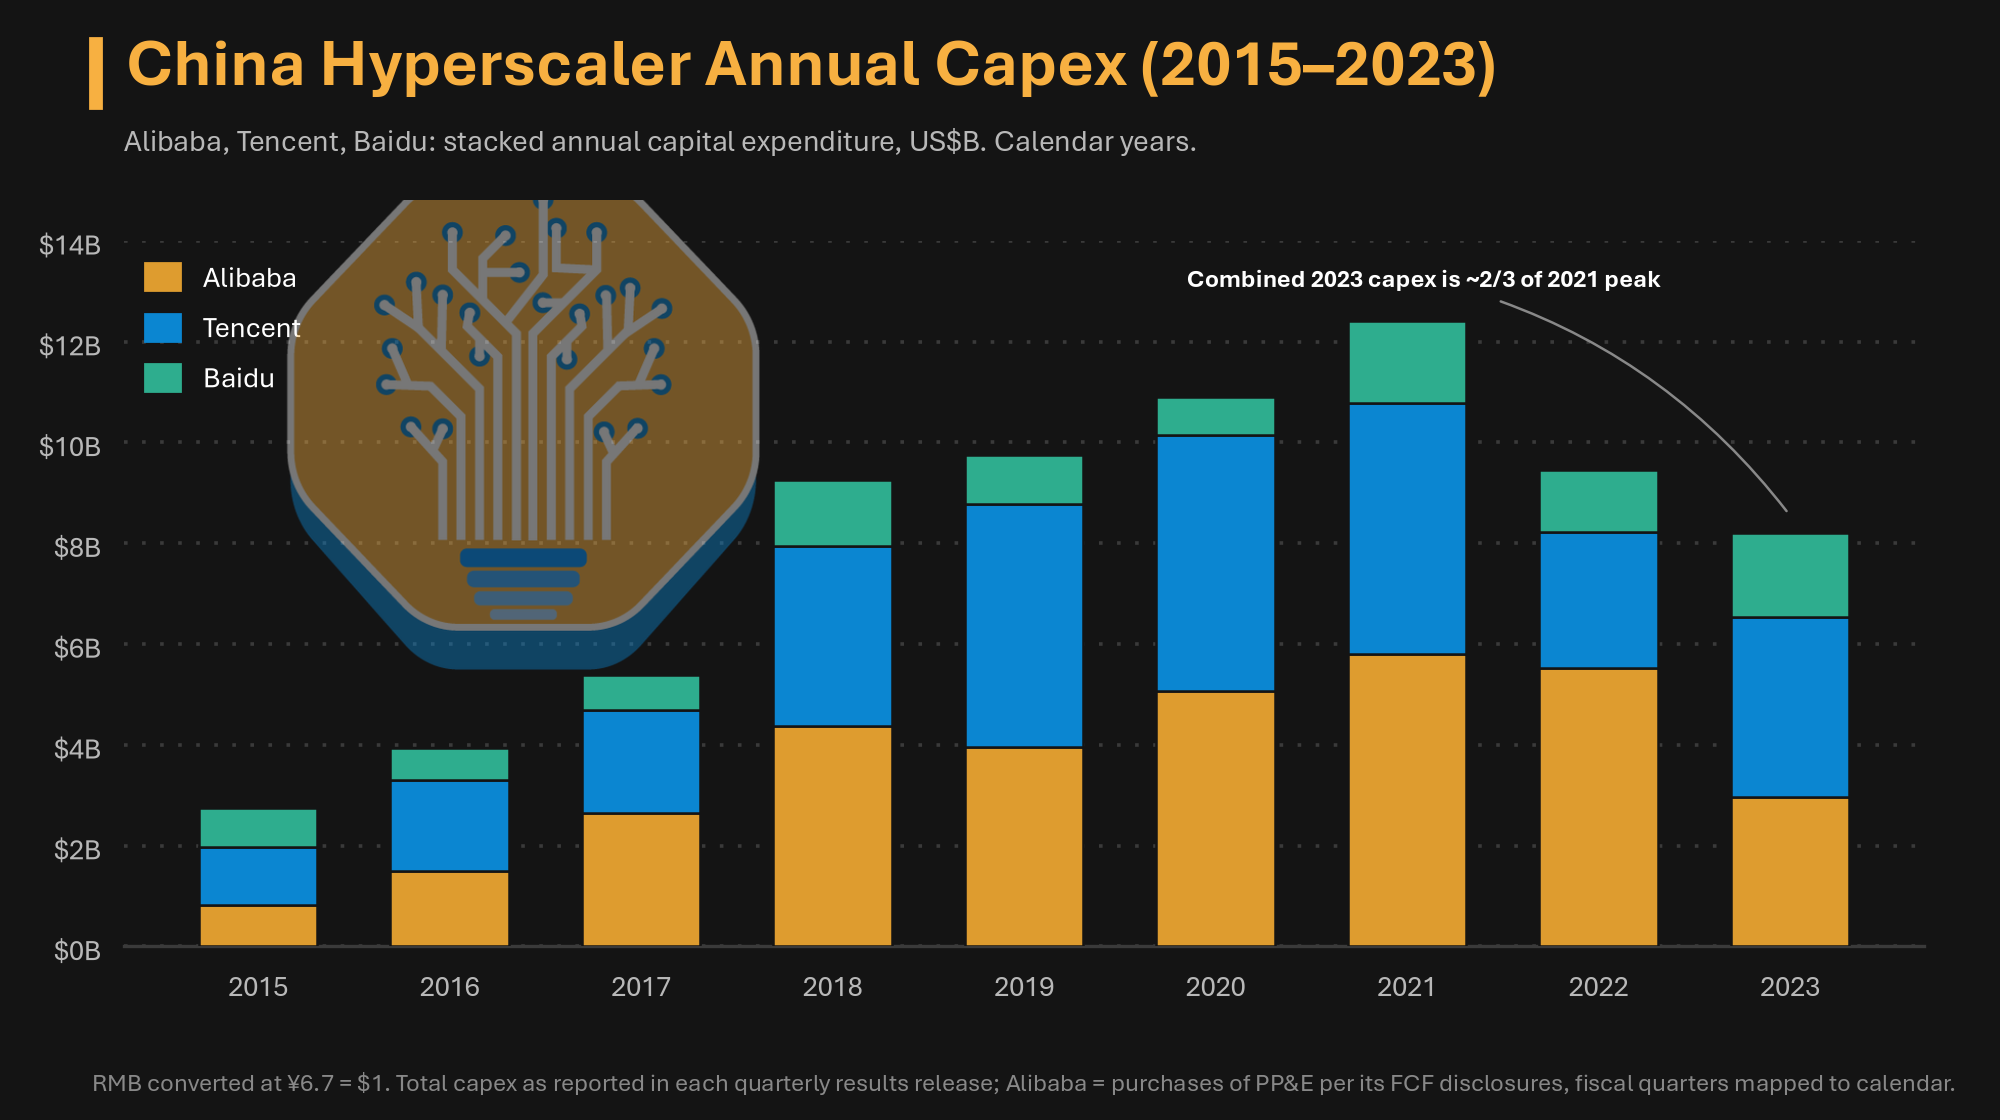
增长正处在拐点上。2026 年二季度,阿里、腾讯、百度("BAT")合计资本开支达到 200 亿美元,同比翻倍有余,且有记录以来首次三家自由现金流全部转负。这是该行业历史上最大的一次资本开支跃升。
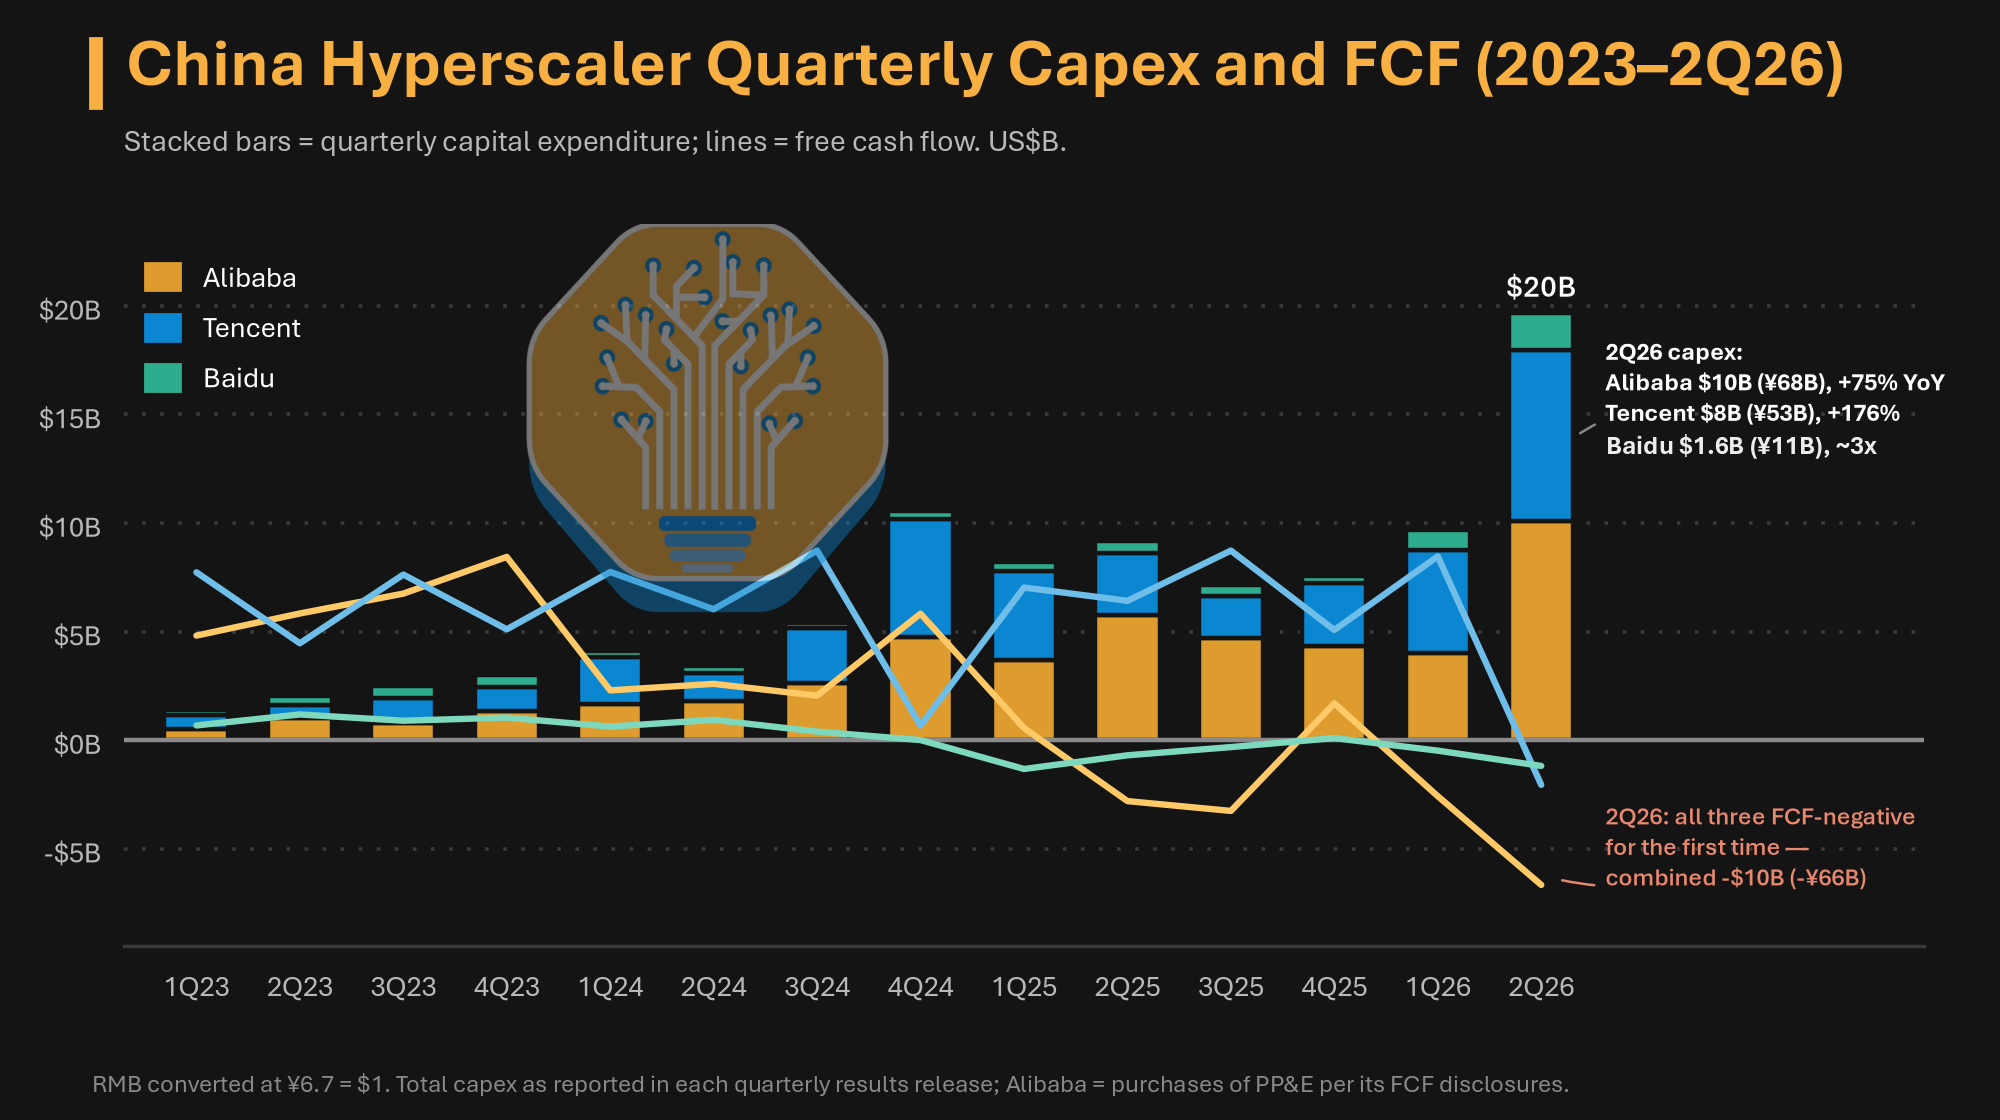
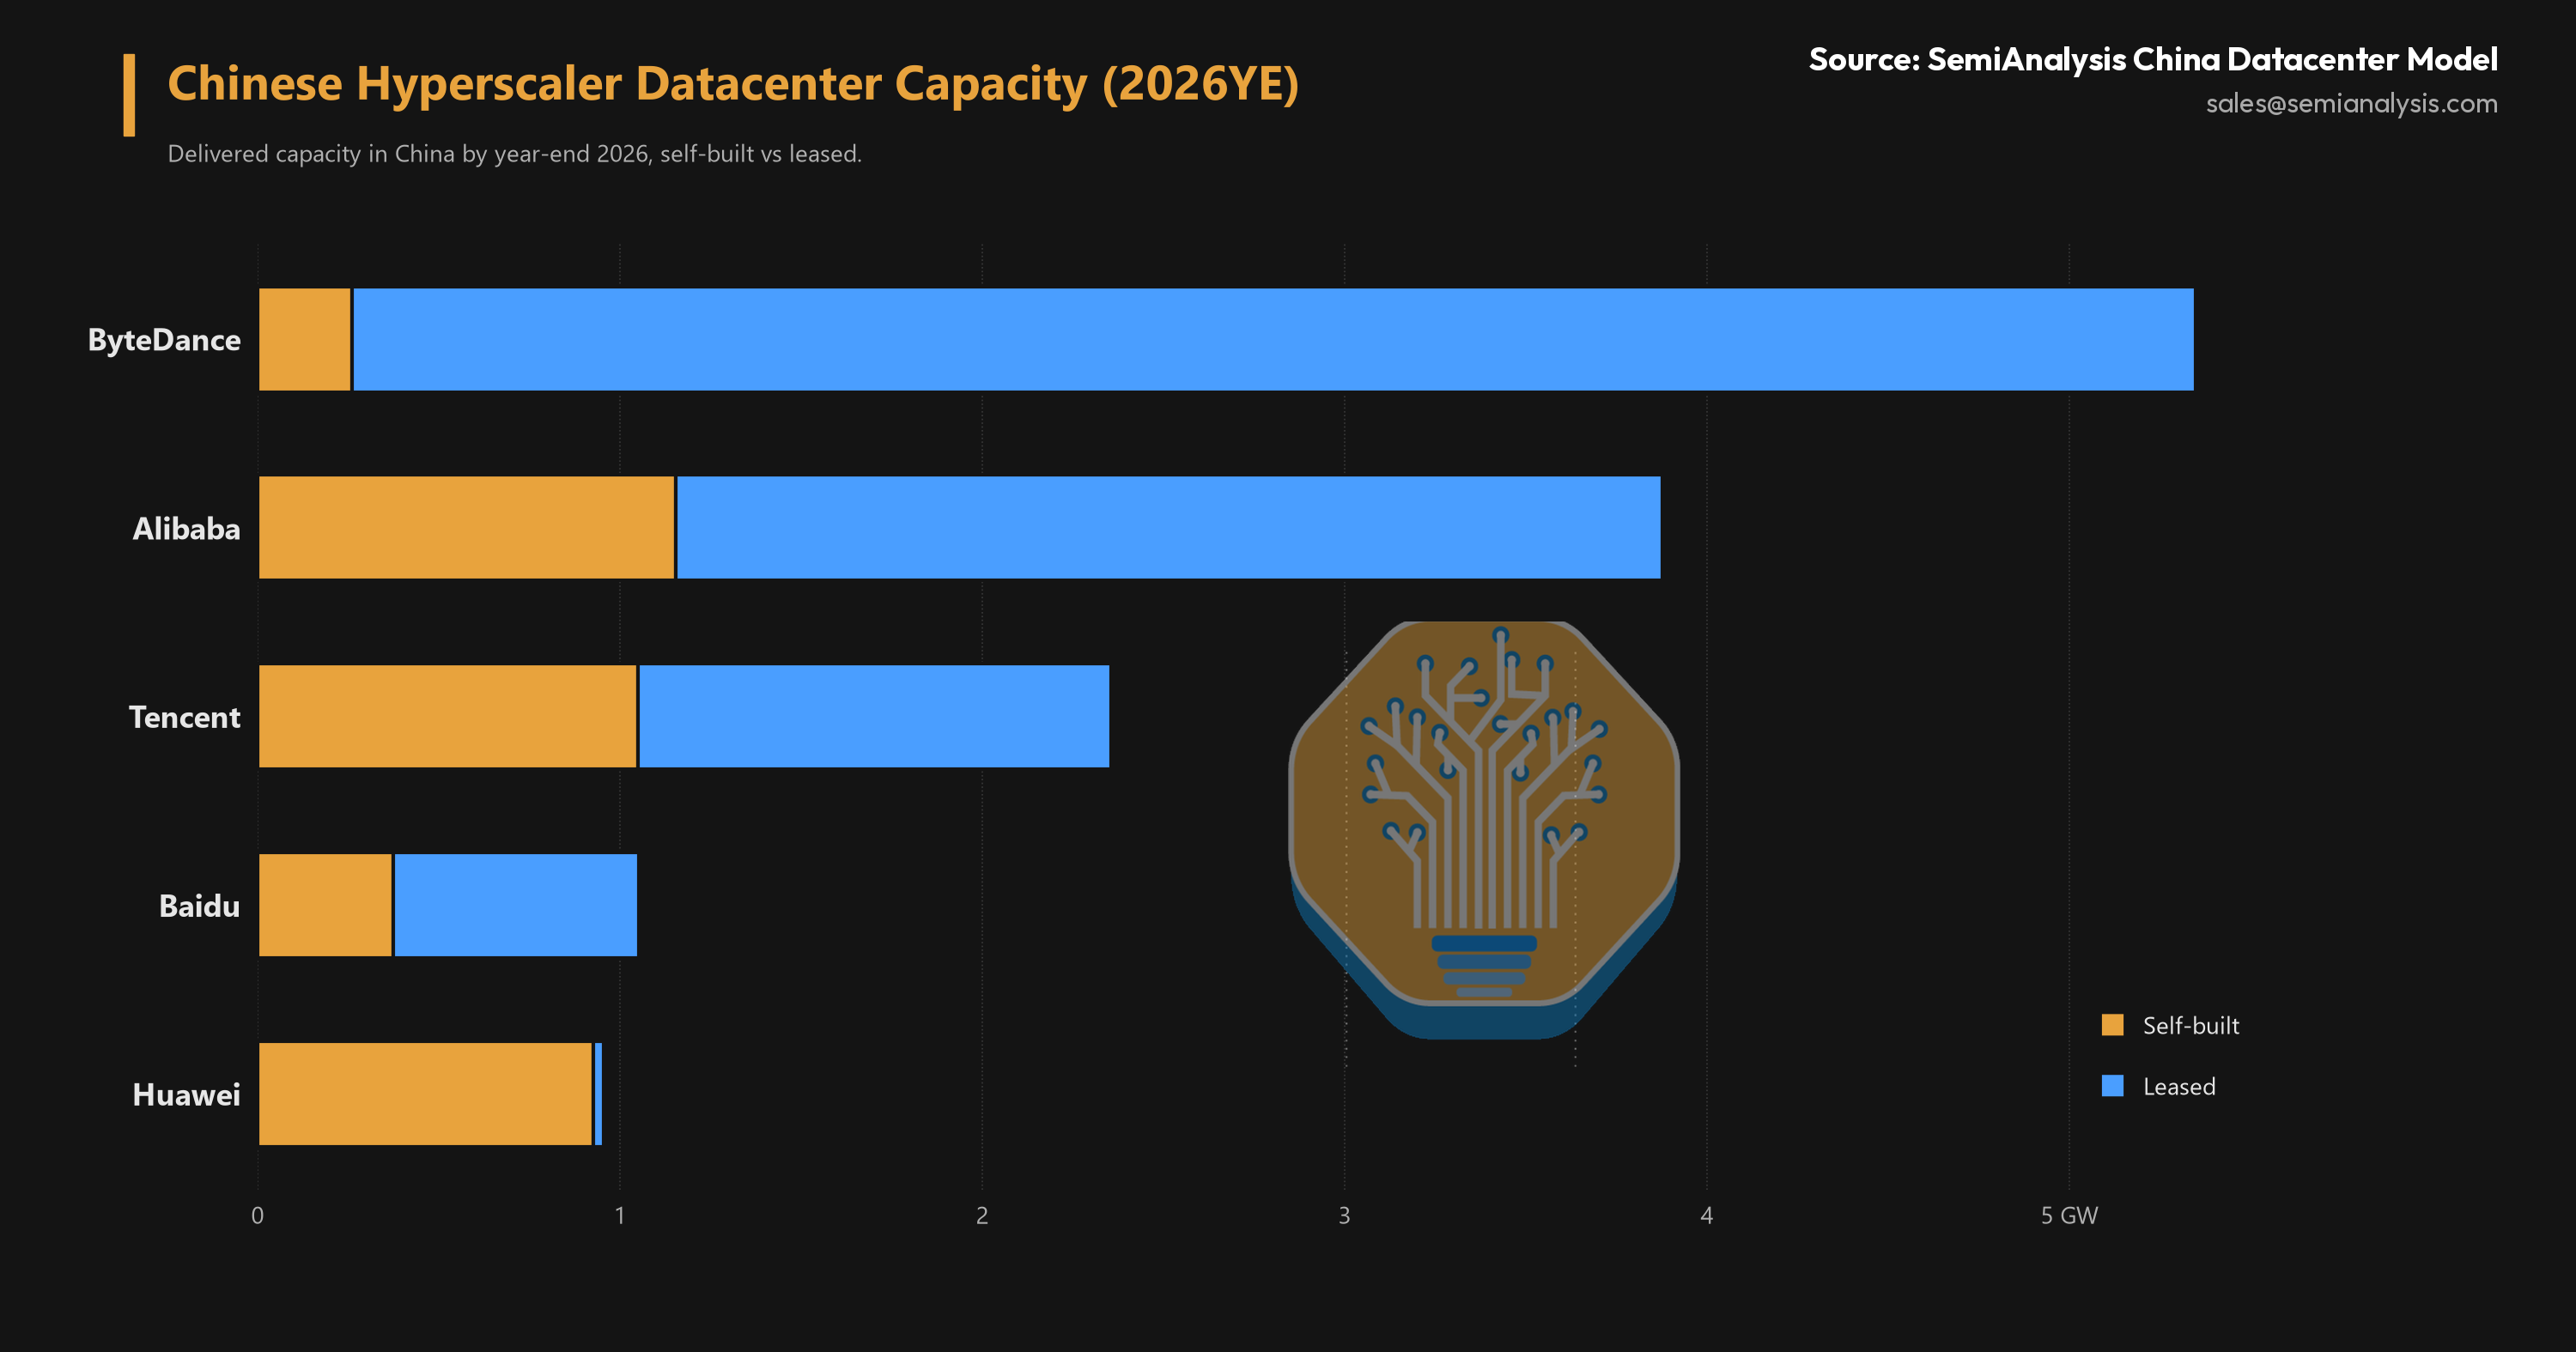
这个总数还没有算上最大的支出方——仍未上市的字节跳动。根据我们的中国数据中心模型,字节跳动一家就占据中国已交付数据中心容量的约五分之一,且几乎全部是租的,这使它成为全中国批发型托管(wholesale colo)玩家最重要的单一客户。
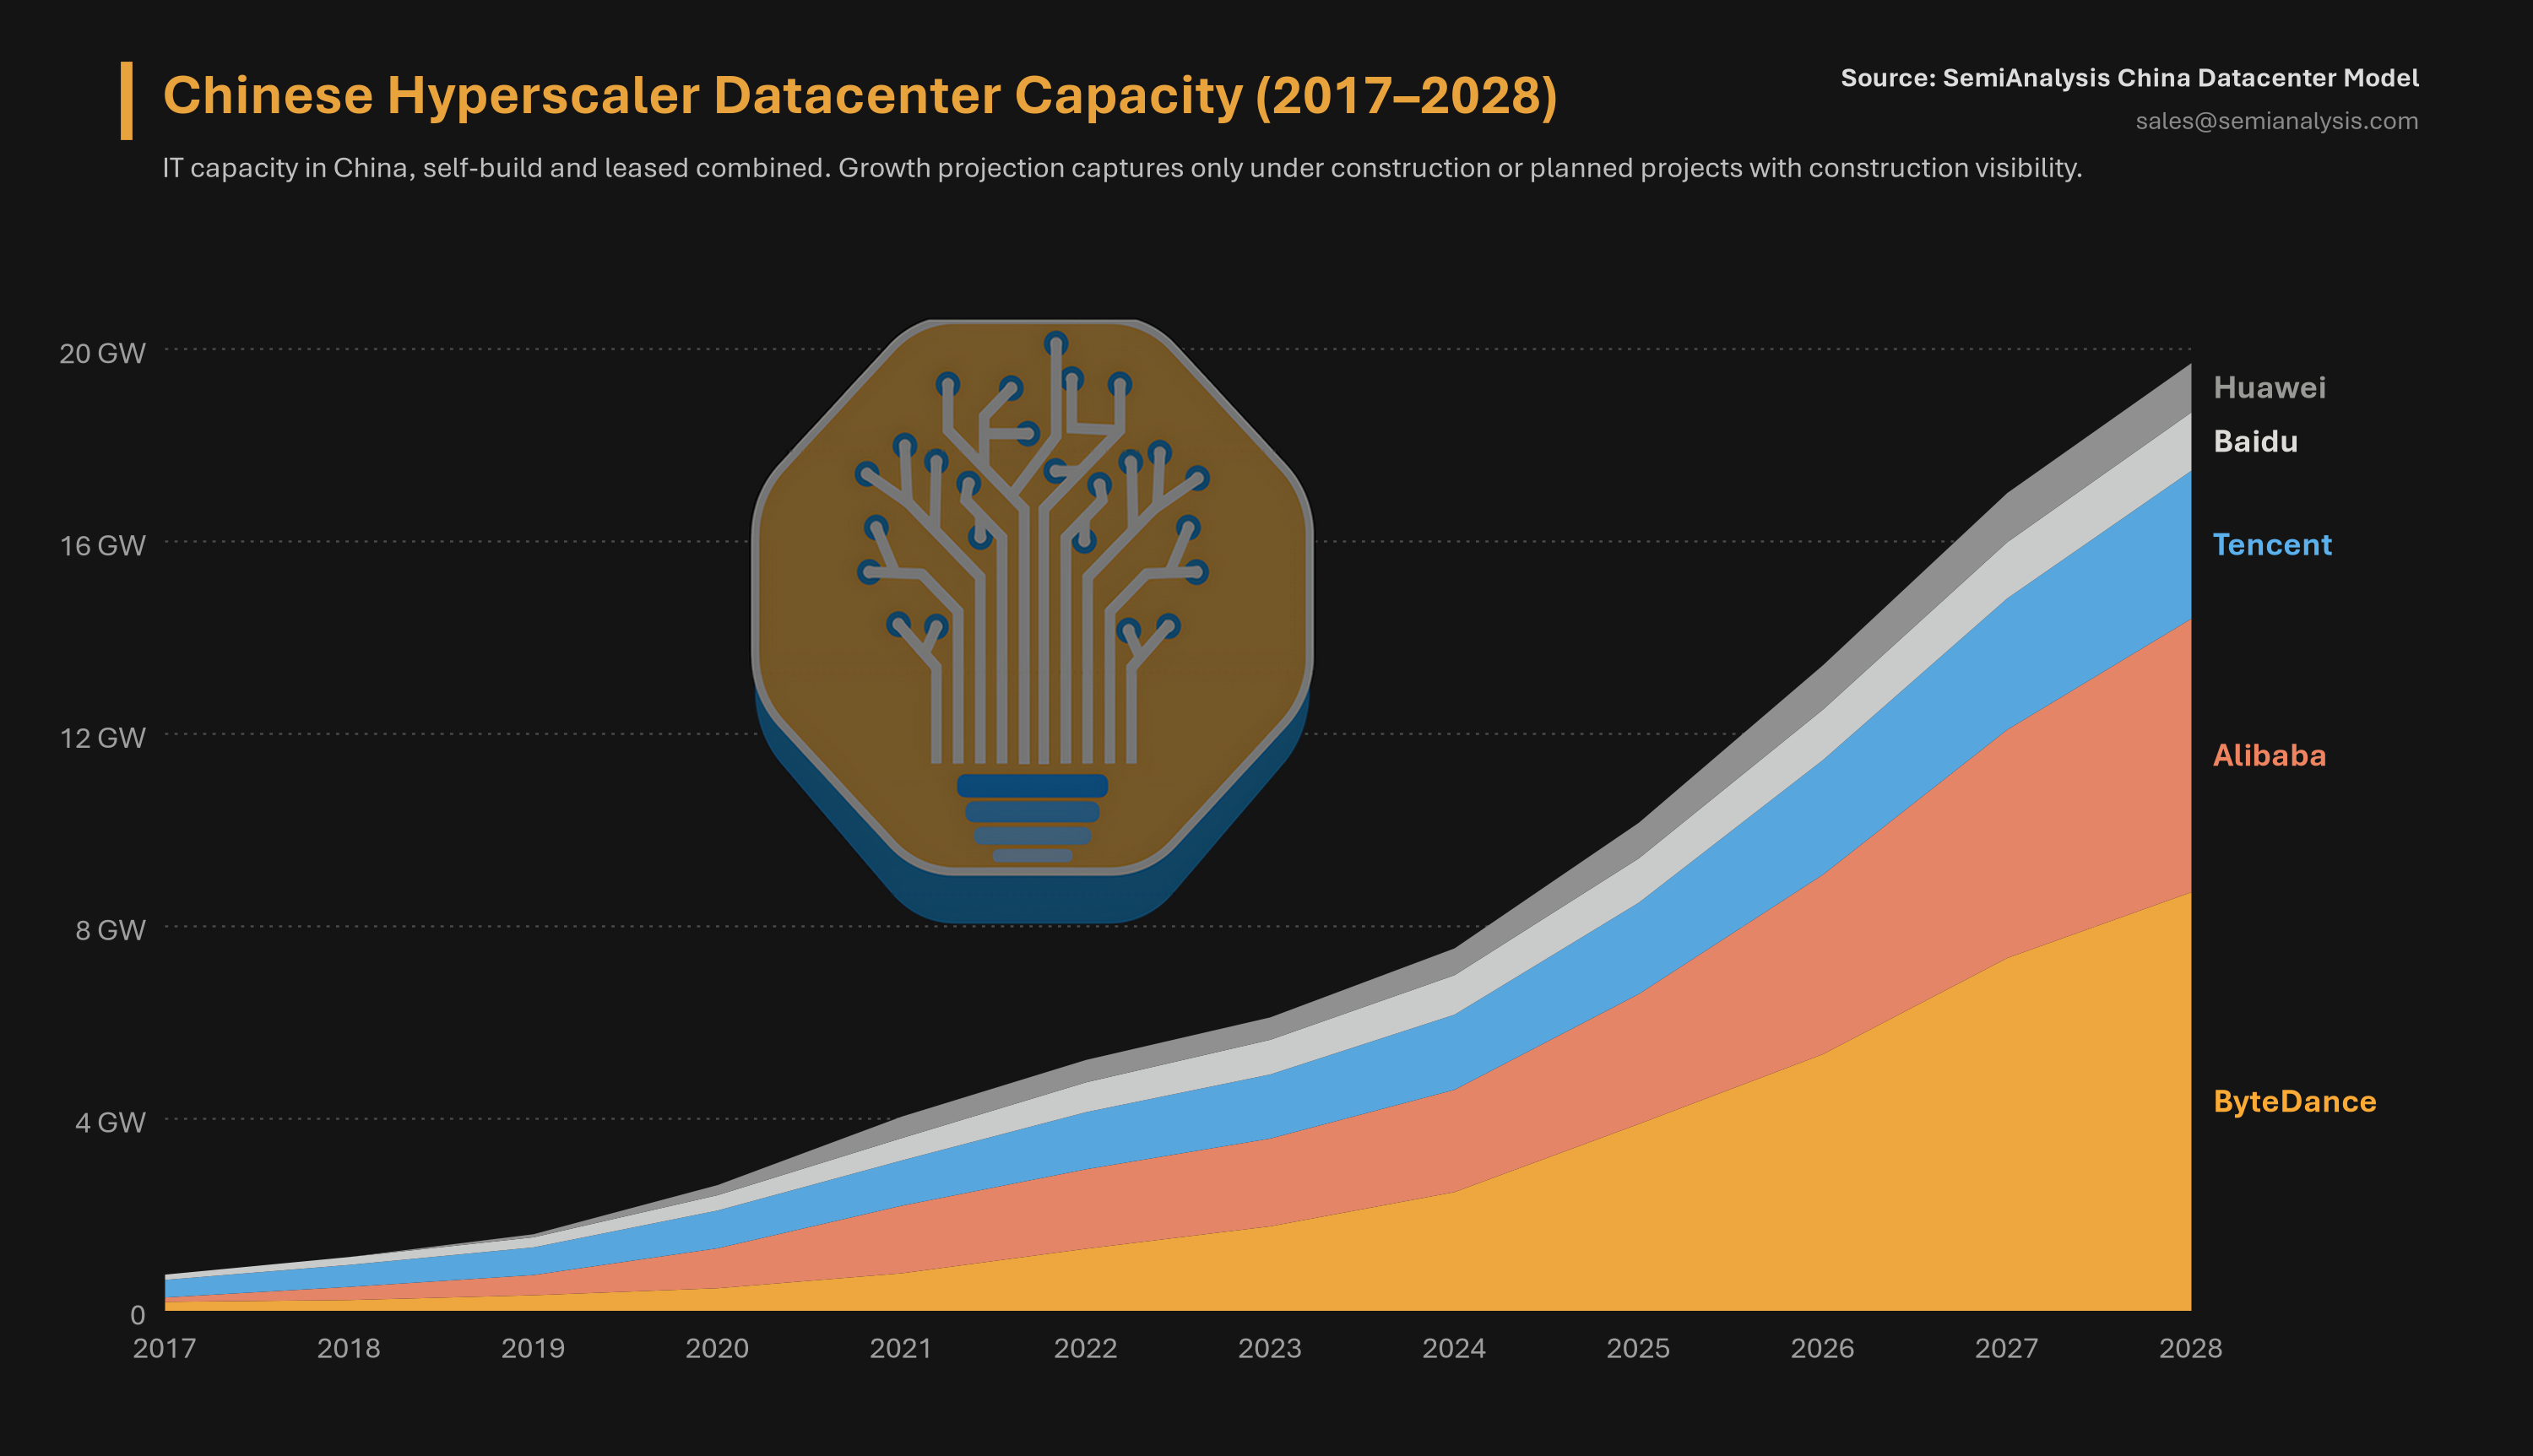
上市公司拿到了所有注意力,但它们只是冰山可见的一角。数据中心业主侧同样如此:GDS 和 VNET 是仅有的两家在美上市的中国数据中心业主,2026 上半年签下 1.3GW 批发订单——但按我们的模型,2024 到 2026 年至今,字节跳动和阿里的订单里这两家只拿到勉强三分之一。
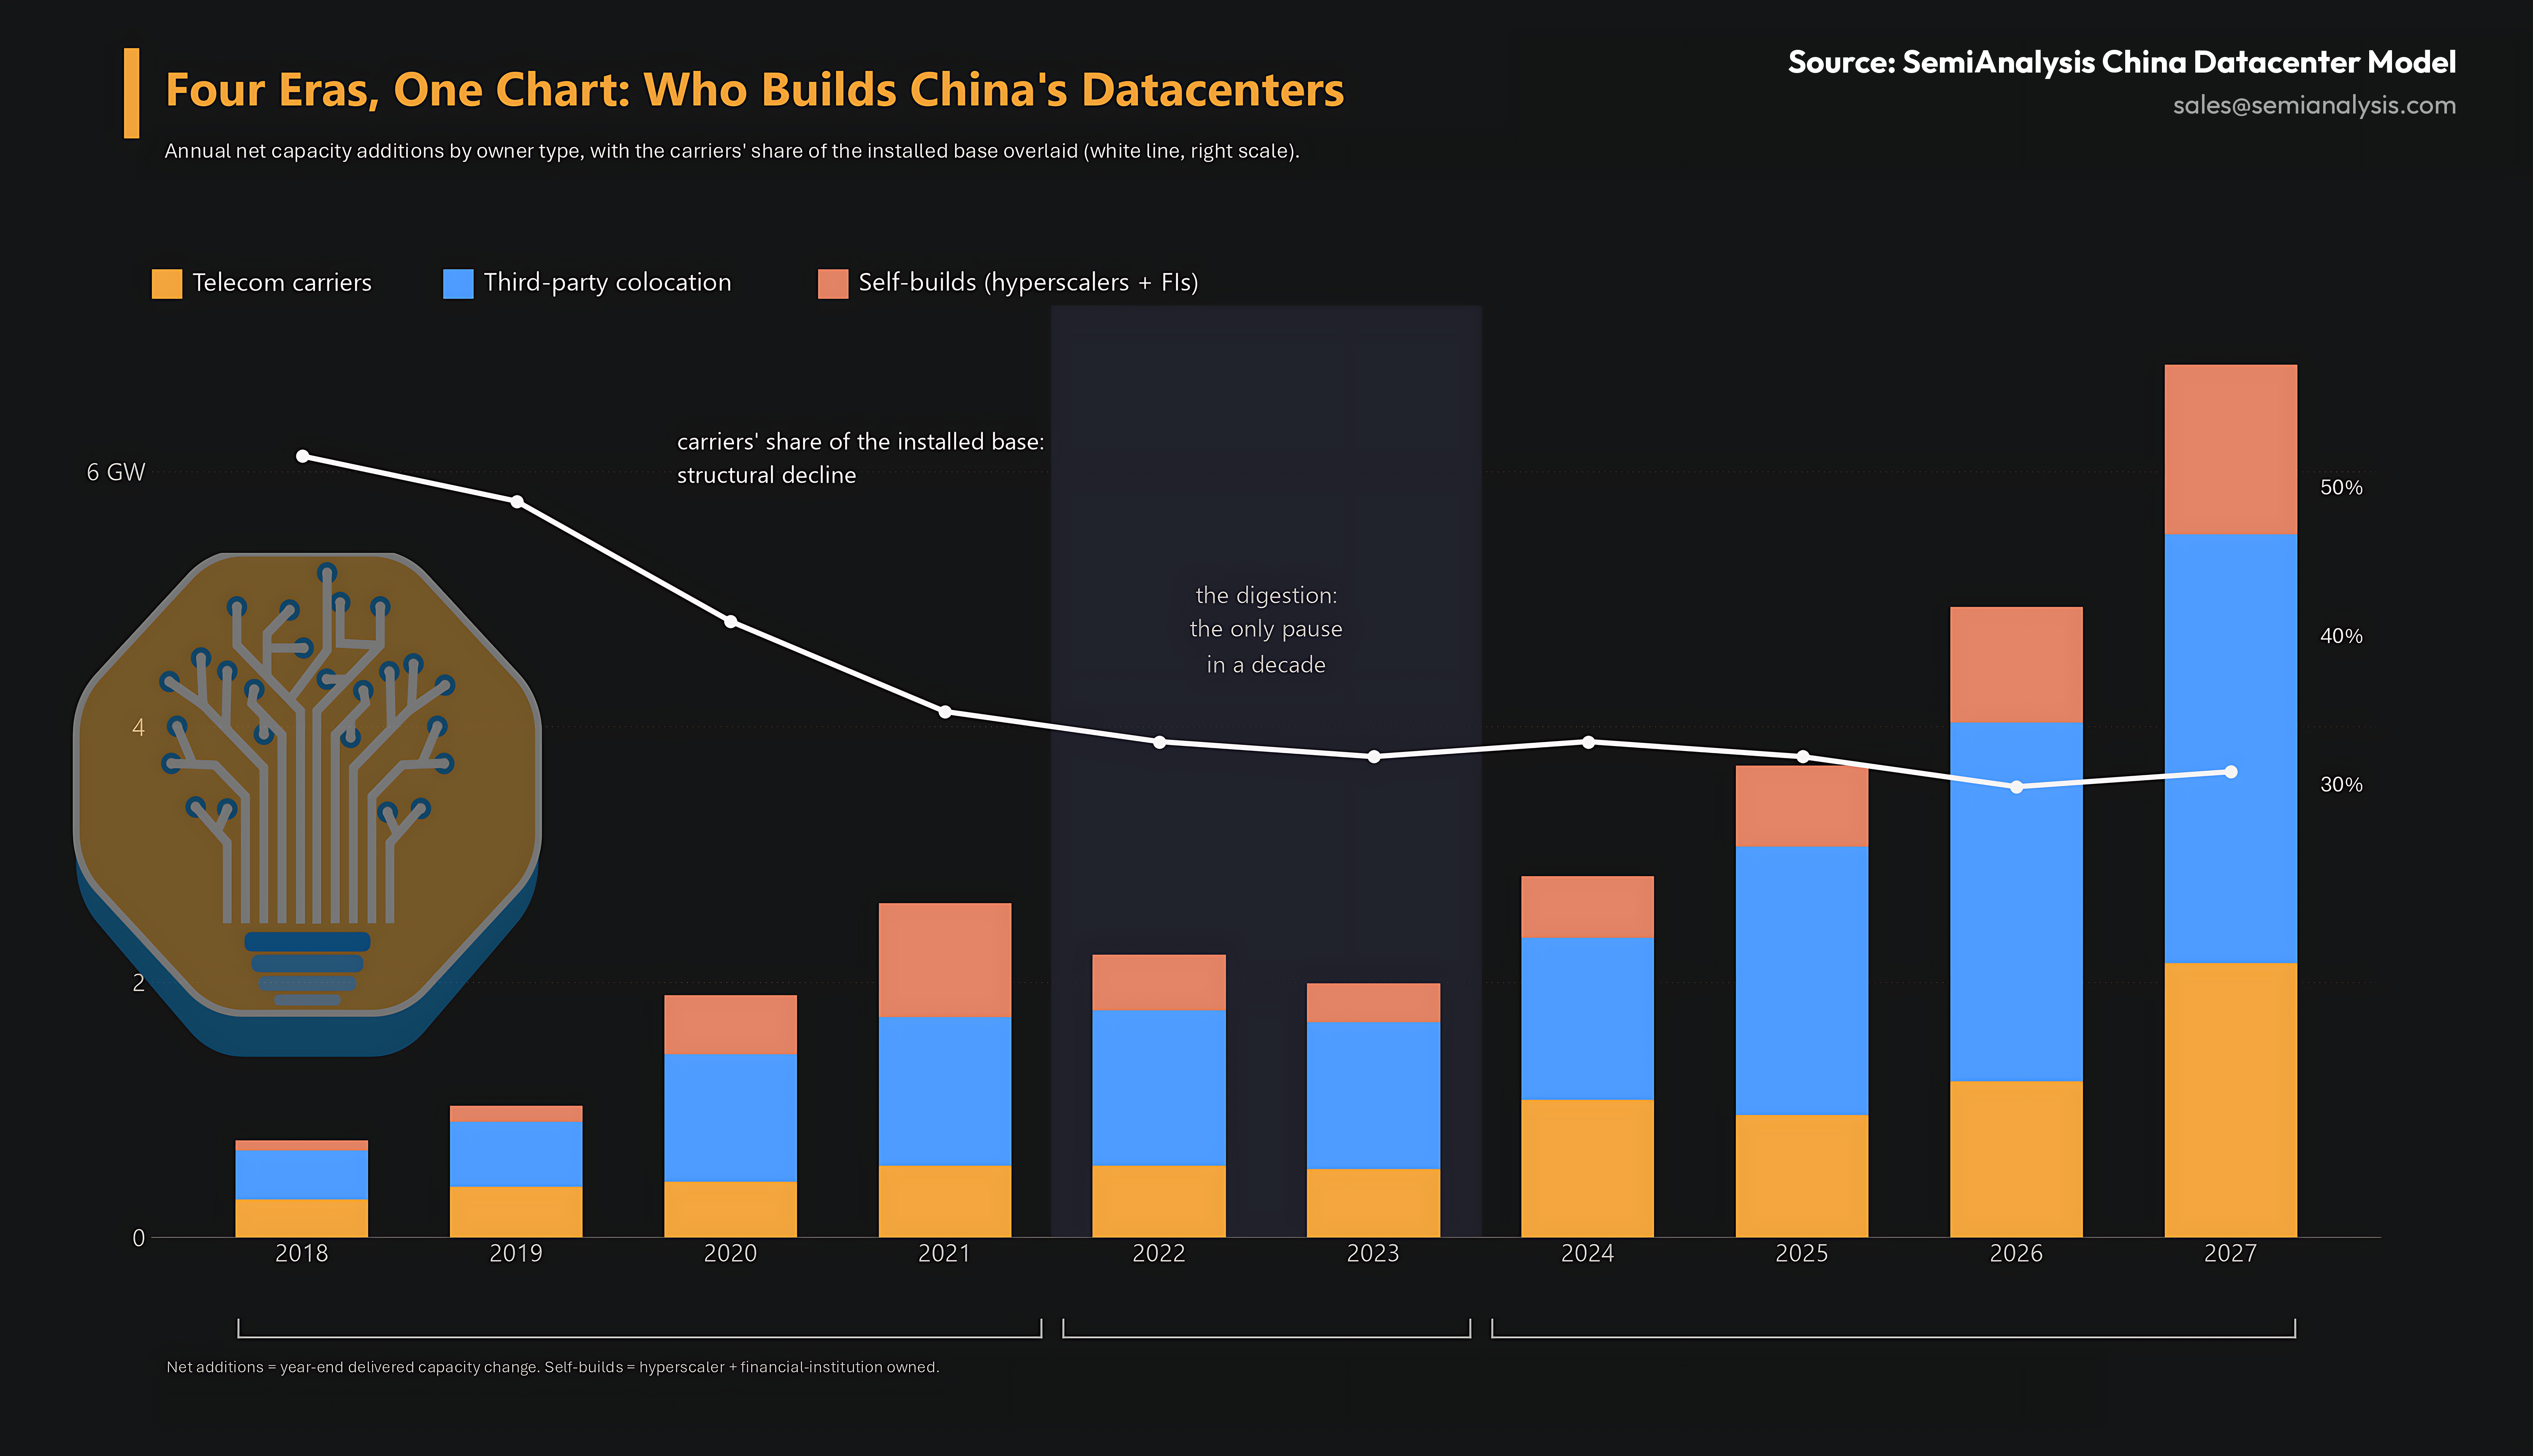
这场建设是全国性的行动,国有运营商也是其中一部分。中国数据中心市场历史上由电信主导:国有运营商在 2010 年代占据大部分市场份额,今天仍持有全国容量的三分之一。国家电网系公司的投资同样激进,其资本开支从 2024 年起加速,"十四五"最终超额原规划 24% 完成;"十五五"(2026–2030)再叠加 40%,总额超过 7460 亿美元(5 万亿元人民币)。
基本不受电力约束、用工短缺和公众抗议的困扰,中国以 12 个月以内的周期交付 100MW 级数据中心设施已是常态。模块化数据中心是标准打法——腾讯 2014 年就部署了第三代模块化设计。在中国已是旧闻的东西,在美国才刚开始规模化采用(参见我们另一篇《LEGO 数据中心的狂野西部》)。
增长并不止步于中国国境。中国超大规模厂商的海外租赁容量预计从 2026 到 2029 年翻倍,在我们数据中心模型中接近约 4GW。这个数字仍然低估了它们的离岸算力——因为不含它们从西方云厂商那里租用的数十万张 GPU(详见《Oracle 如何赢下 AI 算力市场》)。
当然,市场也有乌云:空置率高企,数据中心开发商在价格上激烈内卷;受出口管制影响,芯片供给受限。但正如下文将解释的,这两件事都没有阻止 AI 数据中心以惊人的速度建成并填满。
本报告按以下顺序展开:
- 中国数据中心产业导论:全球第二大市场,零售先行的发展史——为什么这段历史同时造成了过度建设/高空置与 AI 容量短缺
- 西进建设:"东数西算"政策与超大规模 AI 需求如何把产业推向内陆,以及西方无法匹敌的建设速度和单位成本
- 付费部分:逐租户拆解字节跳动、阿里、腾讯、百度、华为——从 AI 与数据中心战略到租赁和自建足迹
SemiAnalysis 中国数据中心模型介绍
本报告是 SemiAnalysis 中国数据中心模型的预览篇。它是我们全球数据中心模型的中国对应版本,按同样标准自下而上、逐楼构建。
模型内含:
- 跟踪 60+ 运营商的 1000+ 设施
- 每座设施到 2032 年的季度交付曲线,含建设状态与时间线
- 逐楼租户识别,头部运营商补充按客户组合的租户容量分配
- 超大规模厂商自建 vs 租赁拆分,逐租户容量路径
- 统一口径的签约跟踪器与交付跟踪器
- "东数西算"(EDWC)枢纽与集群分析、负载增长与电力抽取预测
- 交互式全图视图,展示容量集中分布
把它当作开篇章节。和全球模型一样,我们会在每次更新中持续叠加新层(AI 容量、电力、供应商、供需分析)。
进入正题。
中国数据中心产业:零售先行,被 AI 翻转
美国在 AI 基础设施竞赛中的一个关键优势,是其数据中心产业伴着超大规模范式长大:数百 MW 的园区存在多年,专为少数巨型租户定制。而中国的产业是由电信运营商和数以千计的小型零售部署塑造的。理解这段历史,才能解释今天市场的种种怪象——从总体高空置率与 AI 容量短缺并存,到运营商为何仍持有全国三分之一容量。
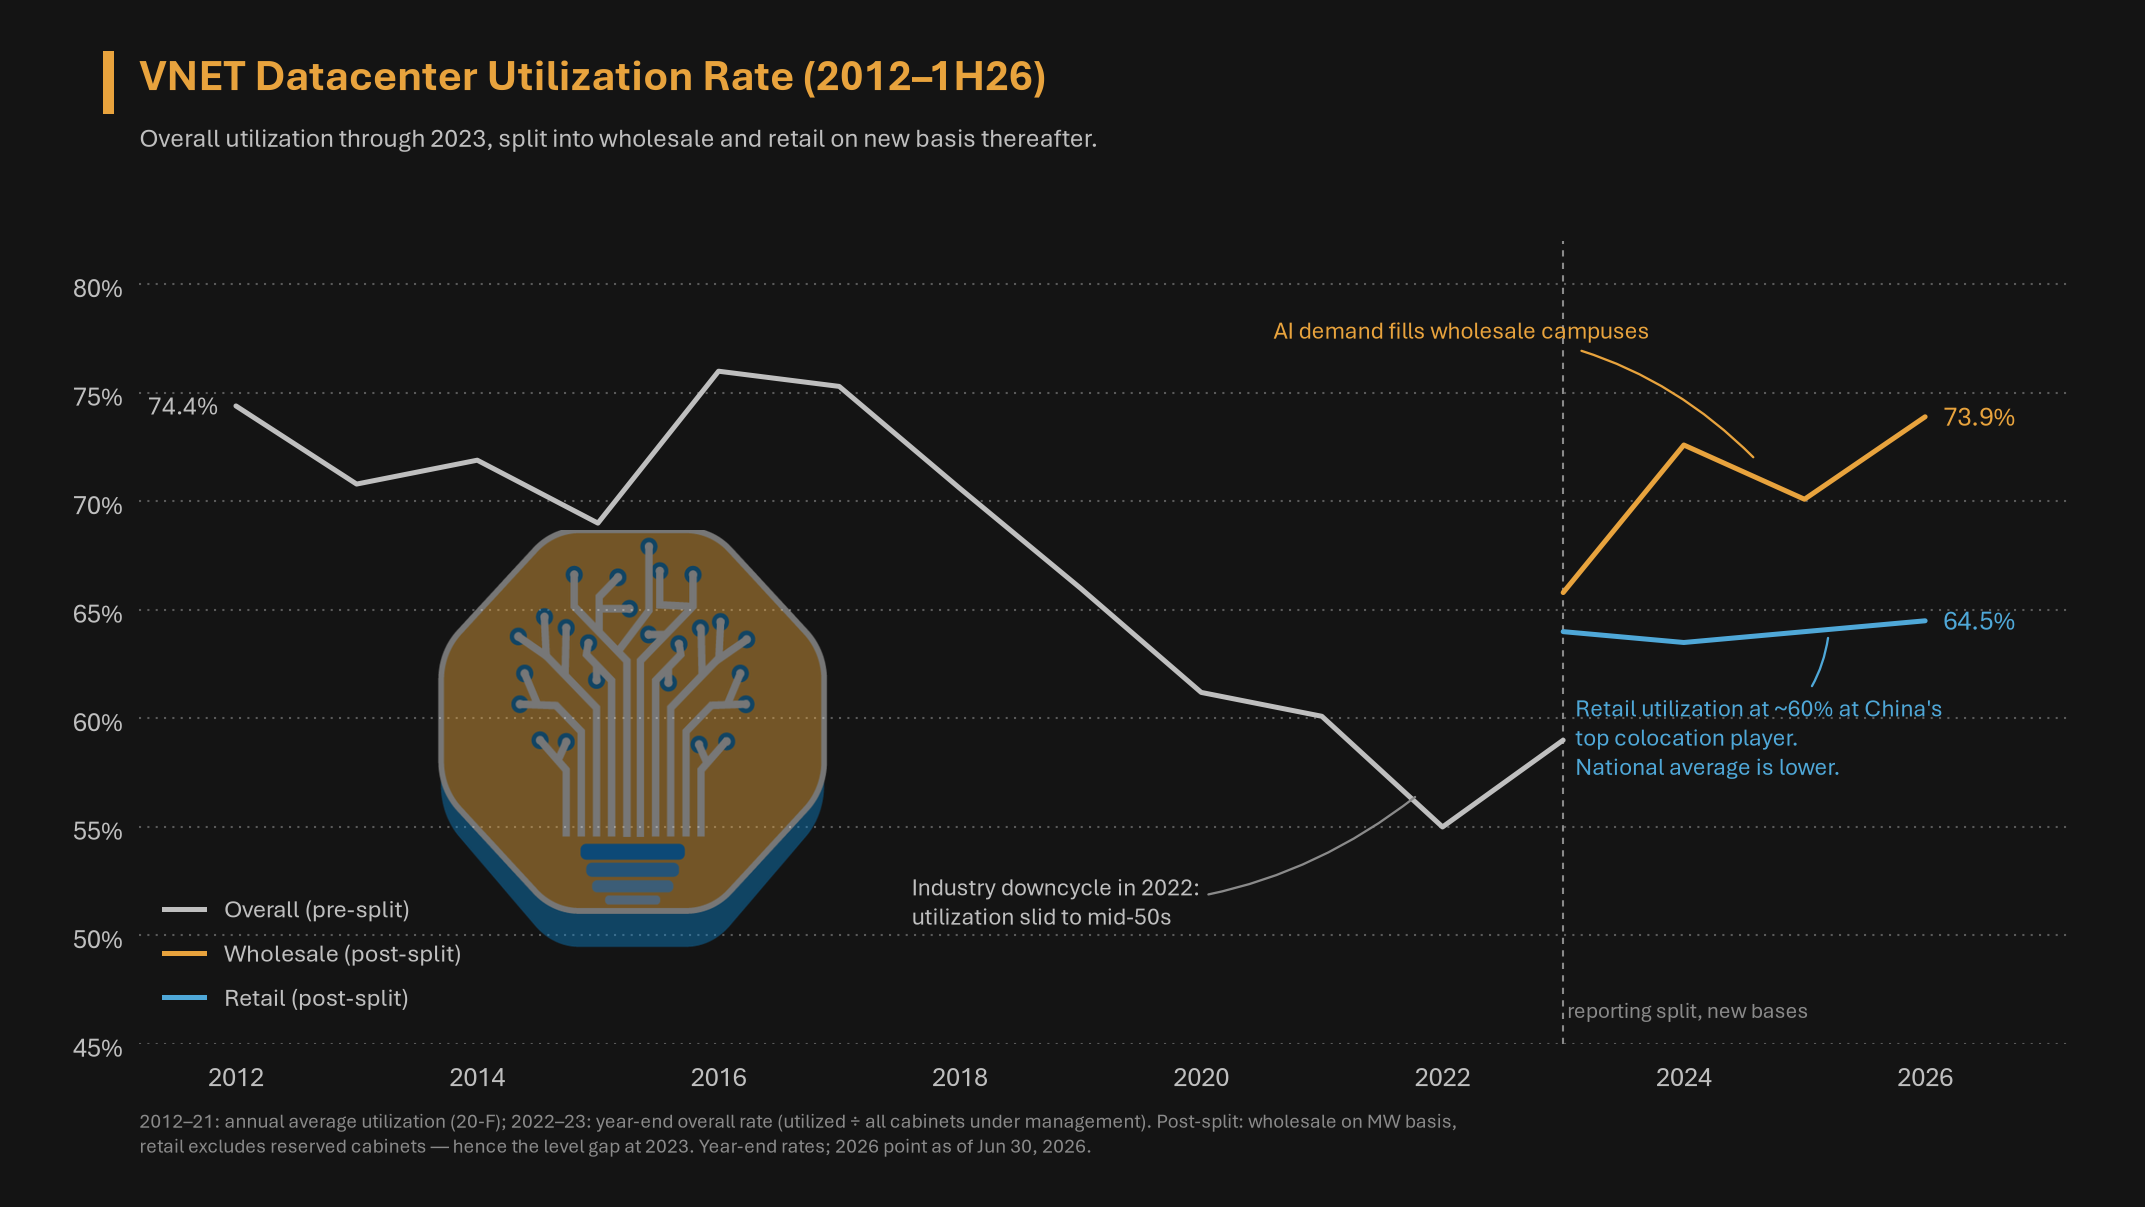
下面这张图预告了整个故事:2010 到 2022 年,中国某头部托管玩家的上架率从 75% 左右一路萎缩到 55% 左右;2023 年起,其分部披露揭示了一个双速市场——批发楼宇被 AI 需求快速填满、上架率重回 70% 以上,而存量零售机柜仍在 60% 附近徘徊。
时代一运营商托管(2015 前):数据中心即电信地产
与世界其他地方由超大规模厂商和第三方托管主导不同,中国数据中心市场历史上由电信主导。三大国有运营商(移动、电信、联通)合计持有 60–70% 的市场份额,最大的两家第三方 GDS 和 VNET 各自不到 5%。运营商在牌照和网络资源上有结构性优势,且享受体制内需求(captive demand)——中国数据中心需求的大头来自政府、国企和强监管行业,默认采购国有供应商。
在其头二十年里,中国的数据中心本质上就是电信地产:低密度零售机柜(约 90% 的设施单机柜功率低于 2kW),租给网站、网游和 CDN 客户,常与带宽打包销售,散布在北京、上海、珠三角的城市小型机房。第三方运营商基本是运营商空间和带宽的转售商。超大规模厂商那时还几乎不存在——阿里云 2009 年才发布,腾讯云 2013 年才对外开放。
这个时代之所以今天还重要,是因为它的存量恰恰就是现在空置着的容量。老式零售机柜已经匹配不上 H20 或昇腾服务器的需求,而在部分上架、改造成本高的现实下,改造又不现实。全市场约 50% 的总体空置率,很大程度是时代一(和下文的时代三)留下的纪念碑。
时代二云计算圈地(2015–2021):不惜代价的增长
云时代大约始于 2015 年。两大头部玩家阿里和腾讯认定这是赢家通吃的市场,开启了资本开支竞赛。阿里云收入在 2015–2019 年以约 110% 的年复合增速狂奔,代价是惨烈的价格战和 EBITA 亏损——核心产品在 12 个月内连续降价 17 次,累计降幅超过 50%。腾讯随即跟进,把超大规模厂商合计资本开支推到 2021 年的顶点。
第三方托管平台(GDS、VNET、秦淮数据)随之扩张。与此同时,零售开发商仍在假设云需求会无限外溢的基础上,继续建设小型城内机房。
时代三消化期(2022–2023):音乐停了
野蛮扩张在 2022 年戛然而止。政策逆风、宏观减速、国资云份额上升,把阿里云的增速从 2021 年的 +50% 打到 2022 年的 +23%,再到归零。腾讯管理层把这段定性为"从追求收入增长转向健康增长"的调整期,减速幅度类似。腾讯 2022 年年中把资本开支预算砍了近半,阿里在 2023 年跟进。
几乎同一时间,2022 年 2 月,国家发改委启动"东数西算"工程,在八大国家枢纽内命名十个算力集群。这些区域——尤其是西部枢纽——享受审批快速通道和廉价绿电。
结果是:即便交付放缓,仍然供过于求。受冲击最大的是价格——电力独占(power-exclusive)市场租金从约 80 美元/kW/月直接腰斩。在 2026 年 8 月的财报电话会上,GDS 管理层估计这轮价格重置还需要 18 个月才能完全消化——尽管它已经持续了好几年。
时代四AI 超级周期(2024–):全速前进
DeepSeek 和超大规模厂商自身的 GenAI 野心,在 2024–2025 年间把市场彻底唤醒。字节/阿里/腾讯/百度("BATB")合计资本开支从 2024 年的约 350 亿美元,涨到 2025 年的 500 亿美元以上,2026 年正朝 1000 亿美元迈进。
批发订单以前所未见的规模回归,西部枢纽终于找到了自己的租户。GDS 和 VNET 合计在 2026 上半年签下约 1.3GW 批发容量,而零售订单不足 10MW。AI 时代是批发的时代,存量零售物业没有参与这场盛宴。
但只盯这两家上市公司会严重低估总需求——按我们的中国数据中心模型,2024 到 2026 年至今,字节跳动和阿里的订单中它们只承接了约三分之一。
总结这四个时代,就能解释今天的中国数据中心市场:(1)围绕一线城市形成的零售型存量,上架率 30–50%,物理形态往往不适配 AI 功率密度;(2)一场完全发生在别处的、由 AI 驱动的批发建设潮;(3)运营商份额结构性下滑,超大规模自建与第三方批发接管了增长。
东数西算:管线正在西移
"东数西算"(EDWC)政策划定八大国家算力枢纽、落地为十大集群,横跨需求侧(京津冀、长三角、大湾区、成渝)和资源富集的西部(内蒙古、宁夏、甘肃、贵州)。
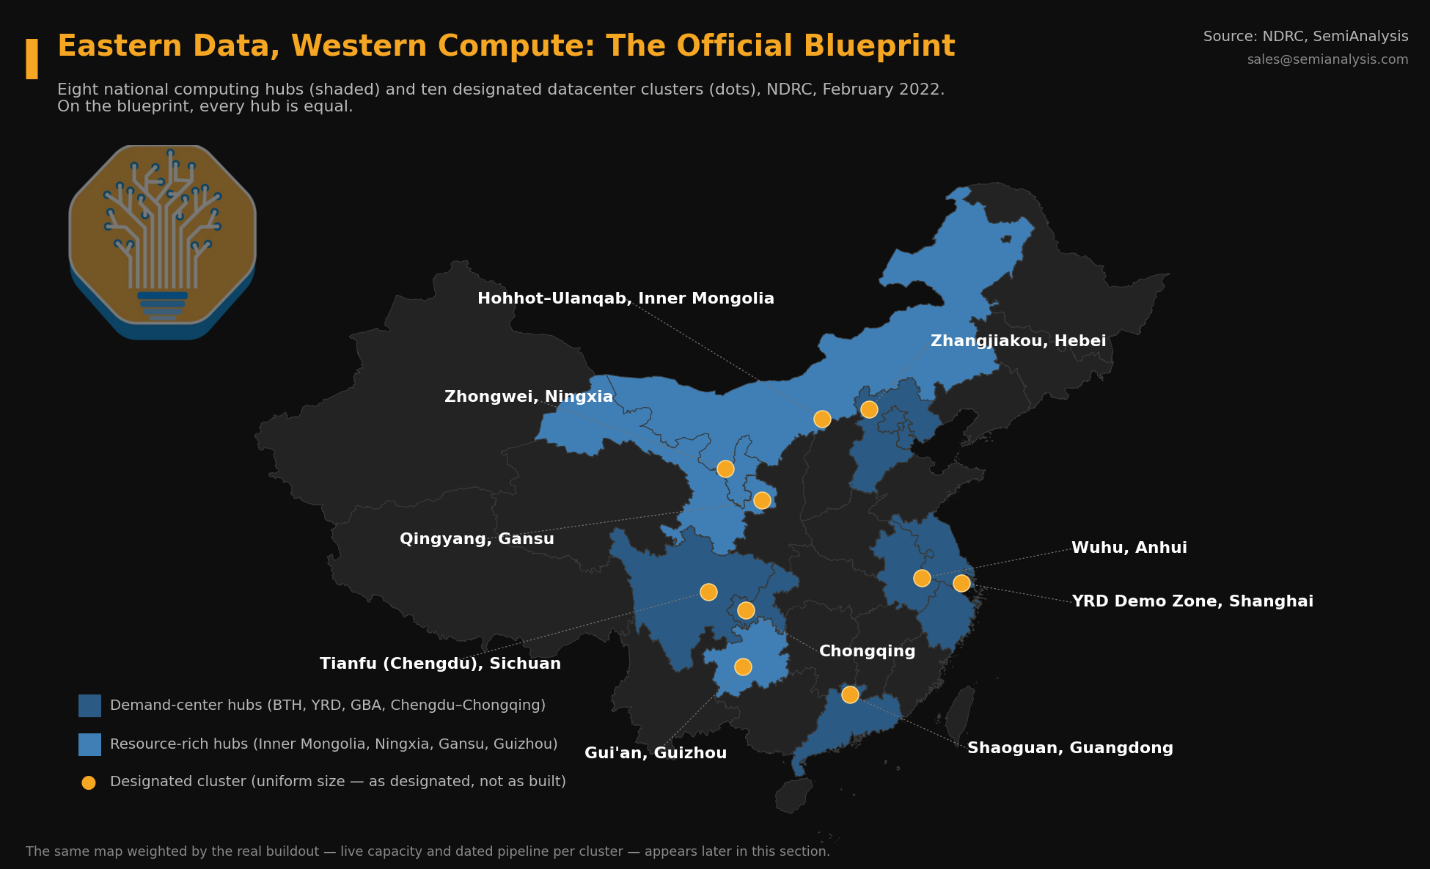
这是这个产业的顶层设计蓝图,而且与大多数"指导性"文件不同,它真实地改变了产业的发展路径。
政策本身已被广泛报道。缺失的、也是真正关键的,是传导机制。
在中国,数据中心开发商拿到土地后申请的第一个许可是向当地发改委提交的能耗审核(energy-consumption review)。这个配额就是设施规模具有约束力的上限:任何年能耗折合超过 1 万吨标准煤(>10MW)的项目,不通过审核就不能合法开工。
审核制度始于 2010 年,逐渐演变为配给工具。2022 年东数西算落地后,配额制成了最有效的执行机制——因为发配额的和推东数西算的是同一批办公室,配额事实上切断了流向非枢纽区域的建设。
广东是最干净的例子:该省 2021–2022 年停止发放数据中心能耗指标,只对东数西算枢纽区域韶关重新开放申请。其他东部大城市有类似的配额管控。与此同时,东数西算区域慷慨地发放能耗指标、土地批文和税收优惠。
尽管有这个机制,头两年迁移并不快——因为当时的需求(云、游戏、电商)要求贴近人口的低时延,超大规模厂商仍在为一线周边的稀缺配额争抢。
一个少有人注意的插曲说明了配额制在实践中如何运转:2023 年年中,广东省能源局检查了腾讯在清远的两个自建园区,发现每个园区的实际运行规模都是批复规模的约 13–14 倍。项目被定性为"批小建大",责令六个月内整改,当地电网公司被要求按批复配额控制供电。即便是腾讯,增量建设如今也只能落在本省指定的枢纽节点。
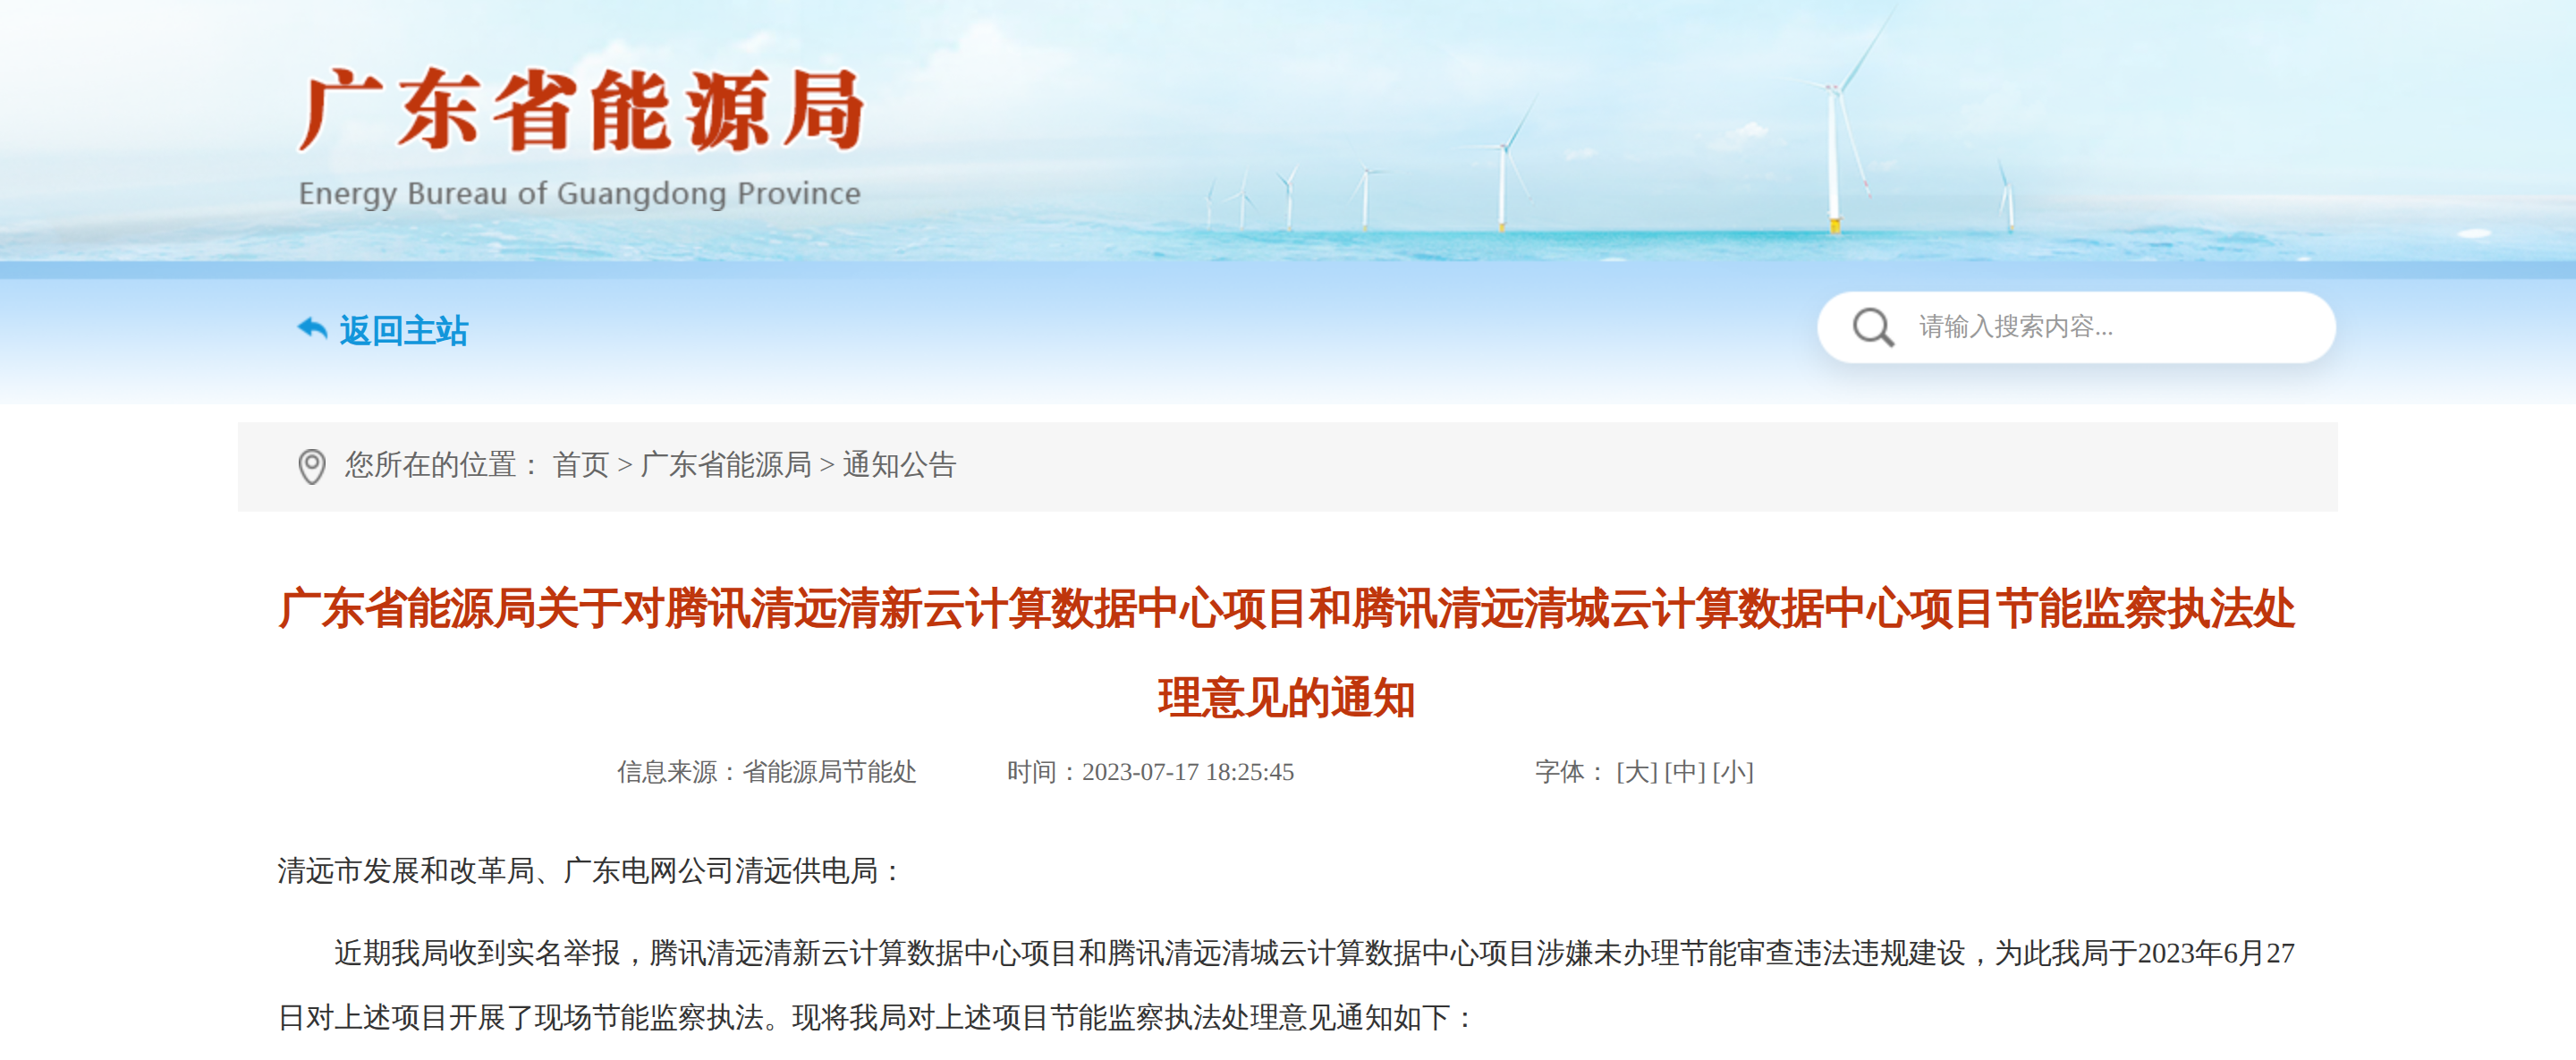
如今这两个园区仍在运营,但正如我们的中国数据中心模型所示,腾讯后续的容量去了韶关。原因并不只是监管压力。
还有两件事改变了局面。
其一,电信主导的光纤投资大幅压低了时延。韶关又是样板案例:2022 年以来,当地政府在网络基础设施上投入约 6 亿美元(约 40 亿元人民币),建成 13 条超高速 400G 全光线路覆盖大湾区——到广州单向时延 1.3ms,到深圳 1.66ms,到香港 3ms 以内。深圳—广州—韶关的中空光纤(hollow-core fiber)走廊已在规划中,2027 年起将进一步压降时延约 30%。在这些数字下,除了最时延敏感的负载,韶关的一个机柜在功能上就是深圳的一个机柜。
其二,AI 需求完成了剩下的部分。训练负载不在乎时延,但在乎电价。
内蒙古是最佳案例:该地区拥有中国最大的可再生装机,而且关键的是,蒙西电网是中国唯一不属于国家电网和南方电网的省级电网,有自己的多边交易机制和独立电价。
于是,内蒙古成了中国的柔佛——超大规模 AI 容量的默认目的地:配额慷慨、土地按平方公里计,最重要的是电价大约只有一线城市的一半。
和柔佛的类比比土地和电力更深一层。经济性上,中国租金远低于柔佛,但建设成本也低;柔佛租金更高,但造价也高。我们的数据显示两个市场的 yield-on-cost 区间重叠,内蒙古最好的园区按收益率测算可以比肩柔佛国际开发商的水平。但趋势在分化:内蒙古的建设成本随着预制化和国产替代的复利持续下降,而柔佛开发商在过热供应链中面临造价通胀和超支风险。在柔佛建设的中国运营商则享受中国供应链的地理套利,拿到更高收益率。
不过把镜头从内蒙古拉远,十大集群讲的是非常不同的故事。把地图按"实际在运+已承诺"而非"政策划定"来加权,最一目了然。
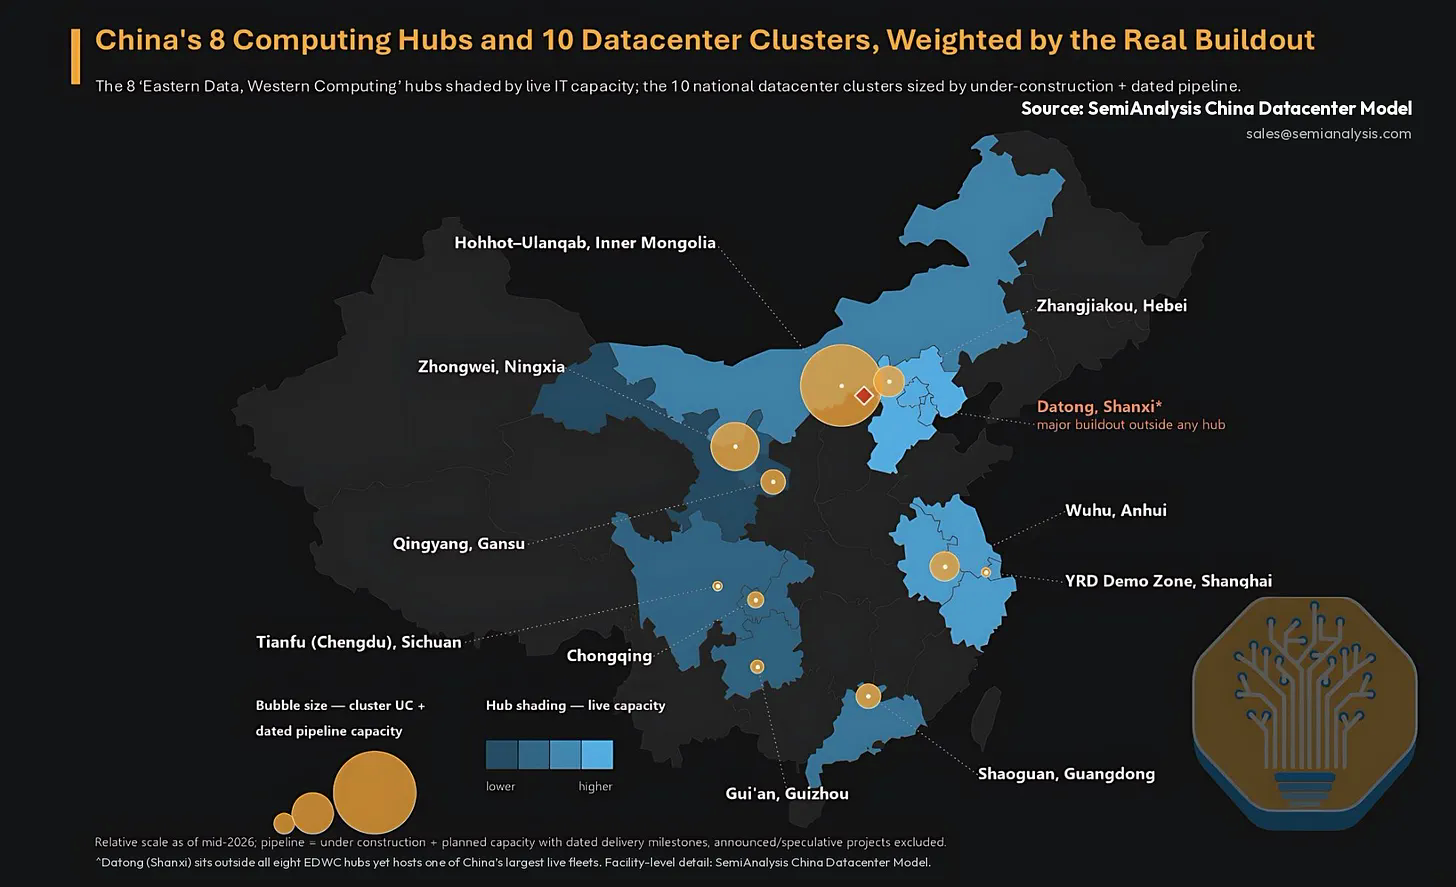
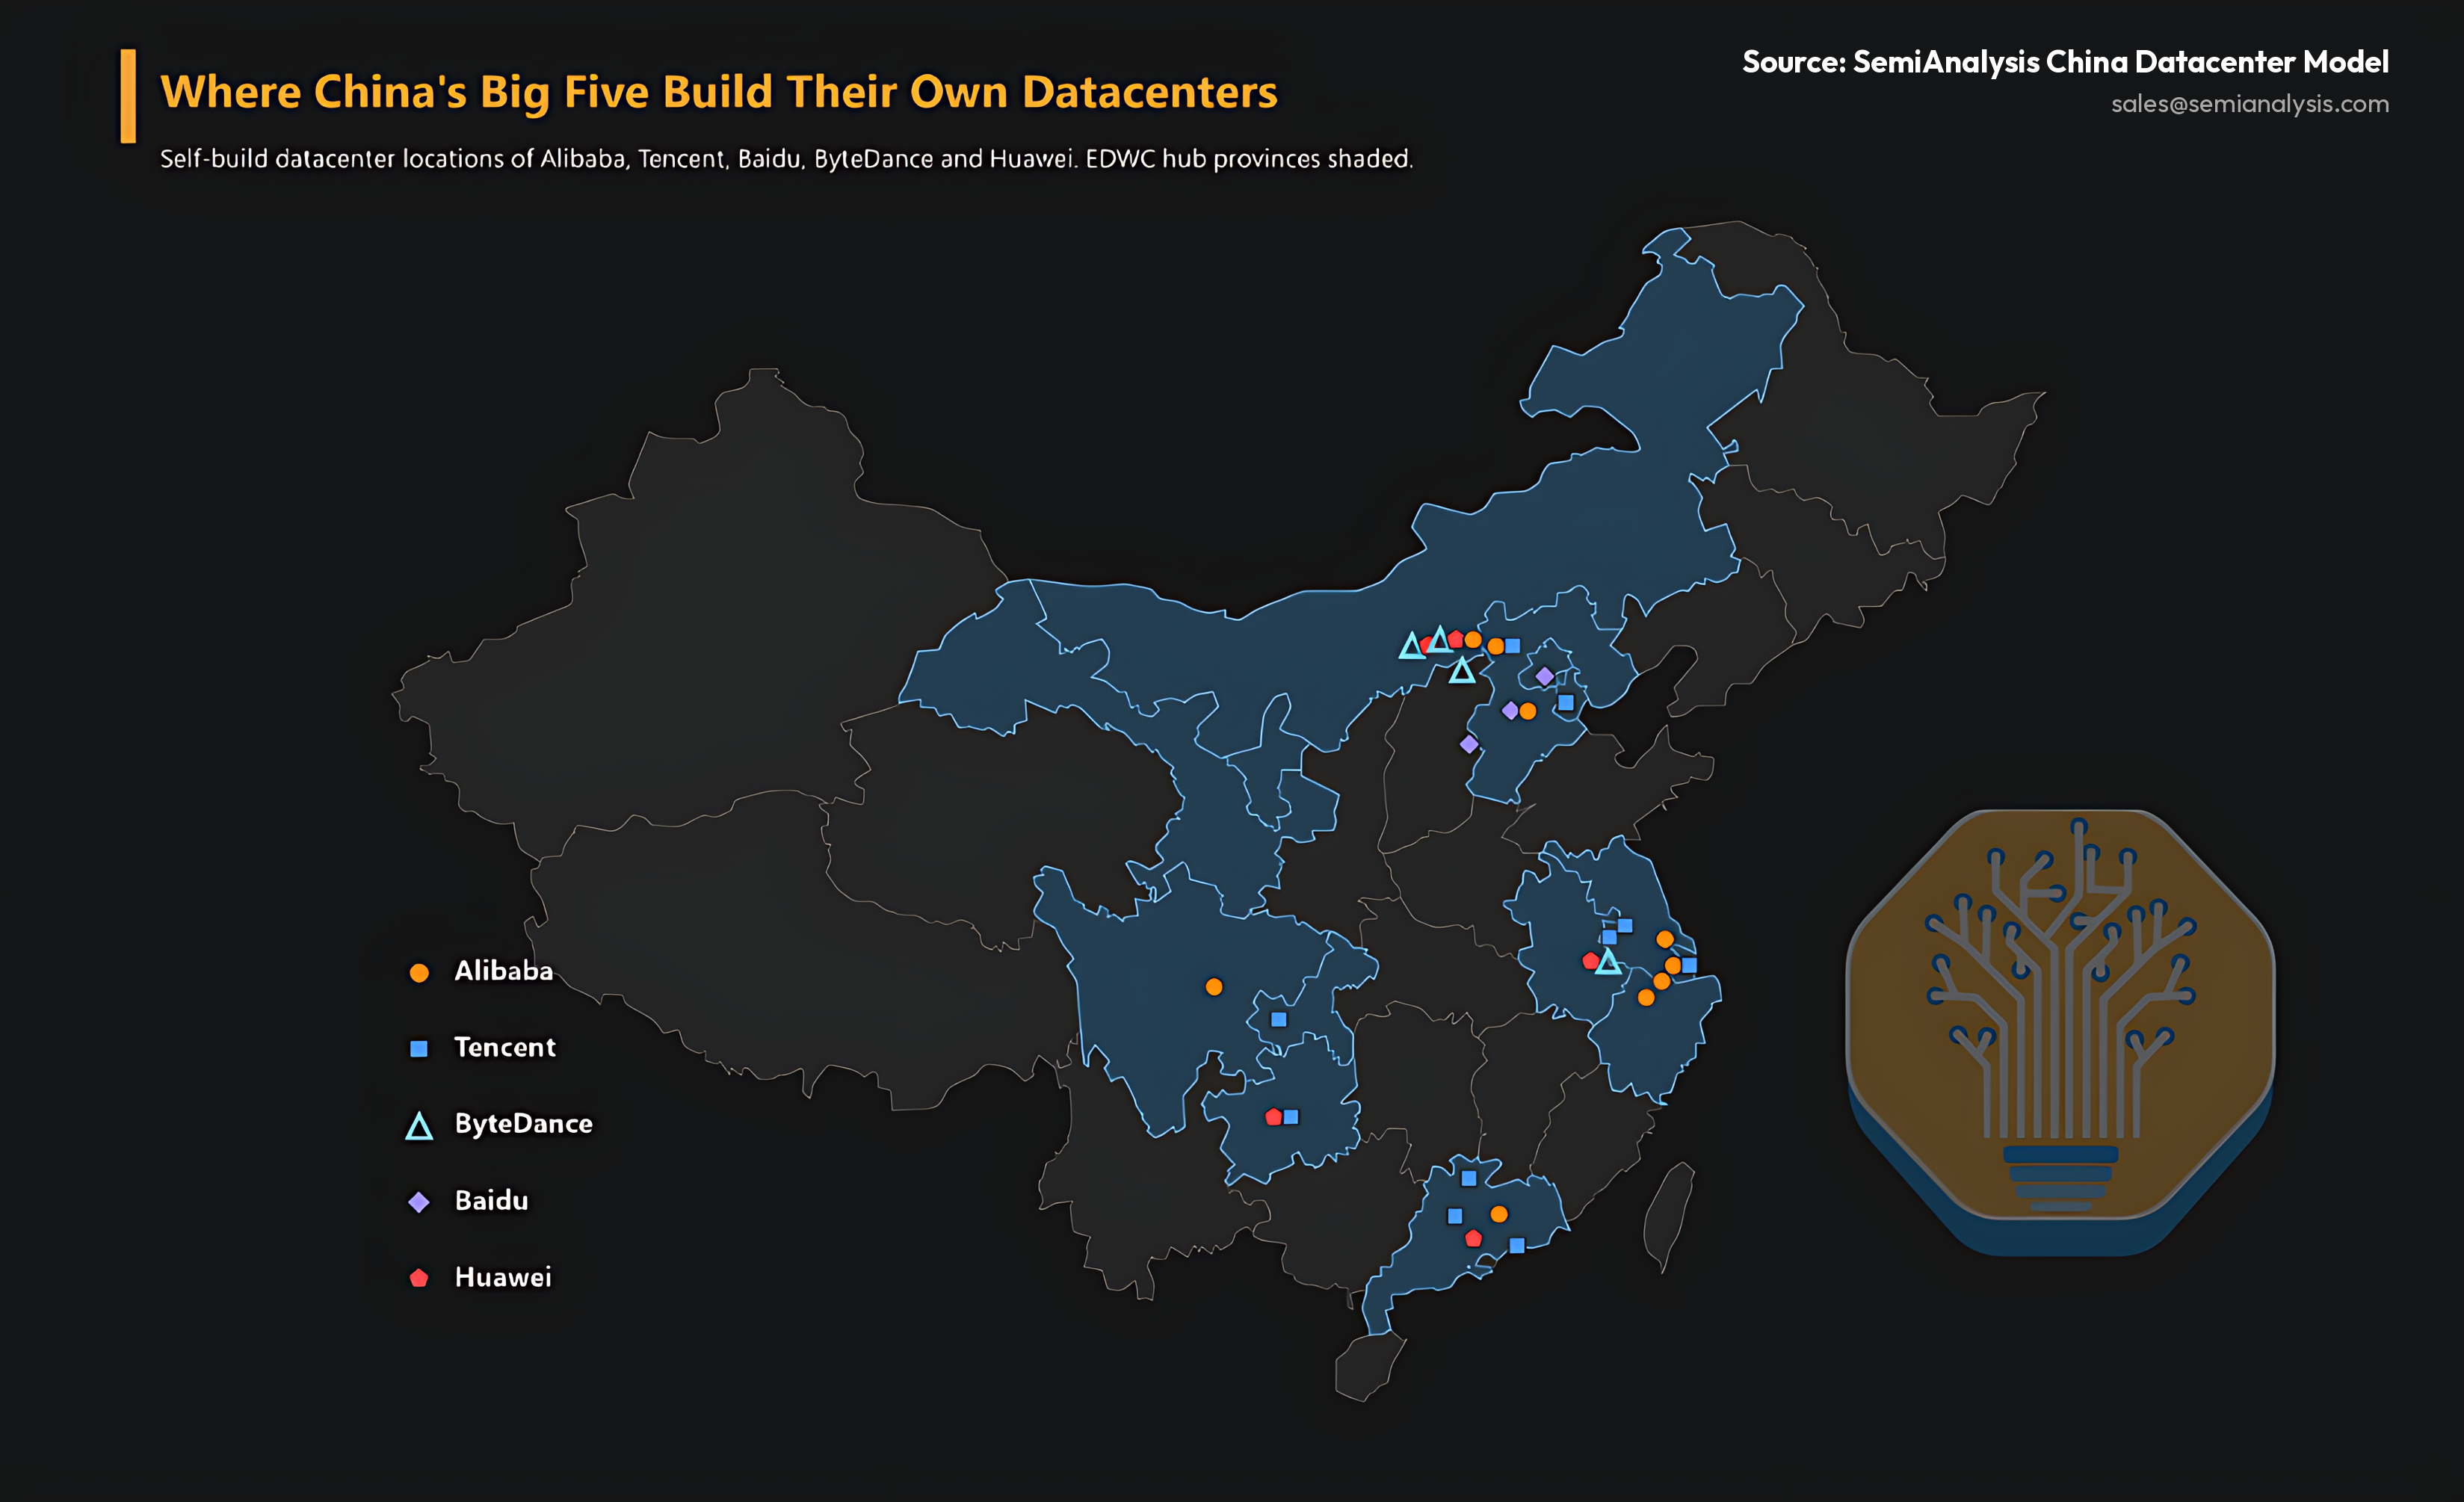
媒体上流传的一种论调说东数西算是一堆空壳西部摆设。最简单的反驳是看超大规模厂商把自己的钱投在了哪里。我们的跟踪显示,字节跳动目前运营着三个自建集群:山西大同(最早)、安徽芜湖(东数西算集群,服务华东推理)、内蒙古双站点(和林格尔+乌兰察布);2026 年 7 月在中卫注册的两个实体(又一个东数西算区域)指向第四个。
内蒙古之外,各集群的发展剧烈分化,但相当一部分分化是设计使然。贵安从一开始就被定位为存储枢纽——冷数据不介意山沟。最著名的锚定租户是苹果的 iCloud 中国数据中心(与云上贵州合营)。较少被报道的是,华为和腾讯都在该区域有自建集群。
成渝是另一回事:顶着国家算力枢纽的名头,却在电价和电网灵活性上把 AI 需求的争夺输给了内蒙古。东数西算成功地把建设圈进了地图,地图之内,市场自己选出了赢家。
山西则相反。它完全在东数西算枢纽体系之外(上图的红色菱形),却吸引了字节、百度、京东合计近 2GW 的承诺——自建加托管租赁。原因:电力充沛便宜(山西是煤炭大省)、贴近北京、先发优势。超大规模厂商在东数西算出现前就去了那里,并且一直扩建——证明配额制度引导着建设方向,但电子和地理才最终决定选址。
速度与成本:另一项运动
美国的建设受电力闸门约束:并网排队、变压器交期、表后解决方案,这些我们已长文覆盖。中国的建设受芯片闸门约束:发电充裕,国有公用事业把数据中心负载视为发展政绩,审批是政策漏斗而非瓶颈,建筑劳动力充足。设施侧没有物理摩擦,建设周期纯粹由互联网平台的需求驱动。
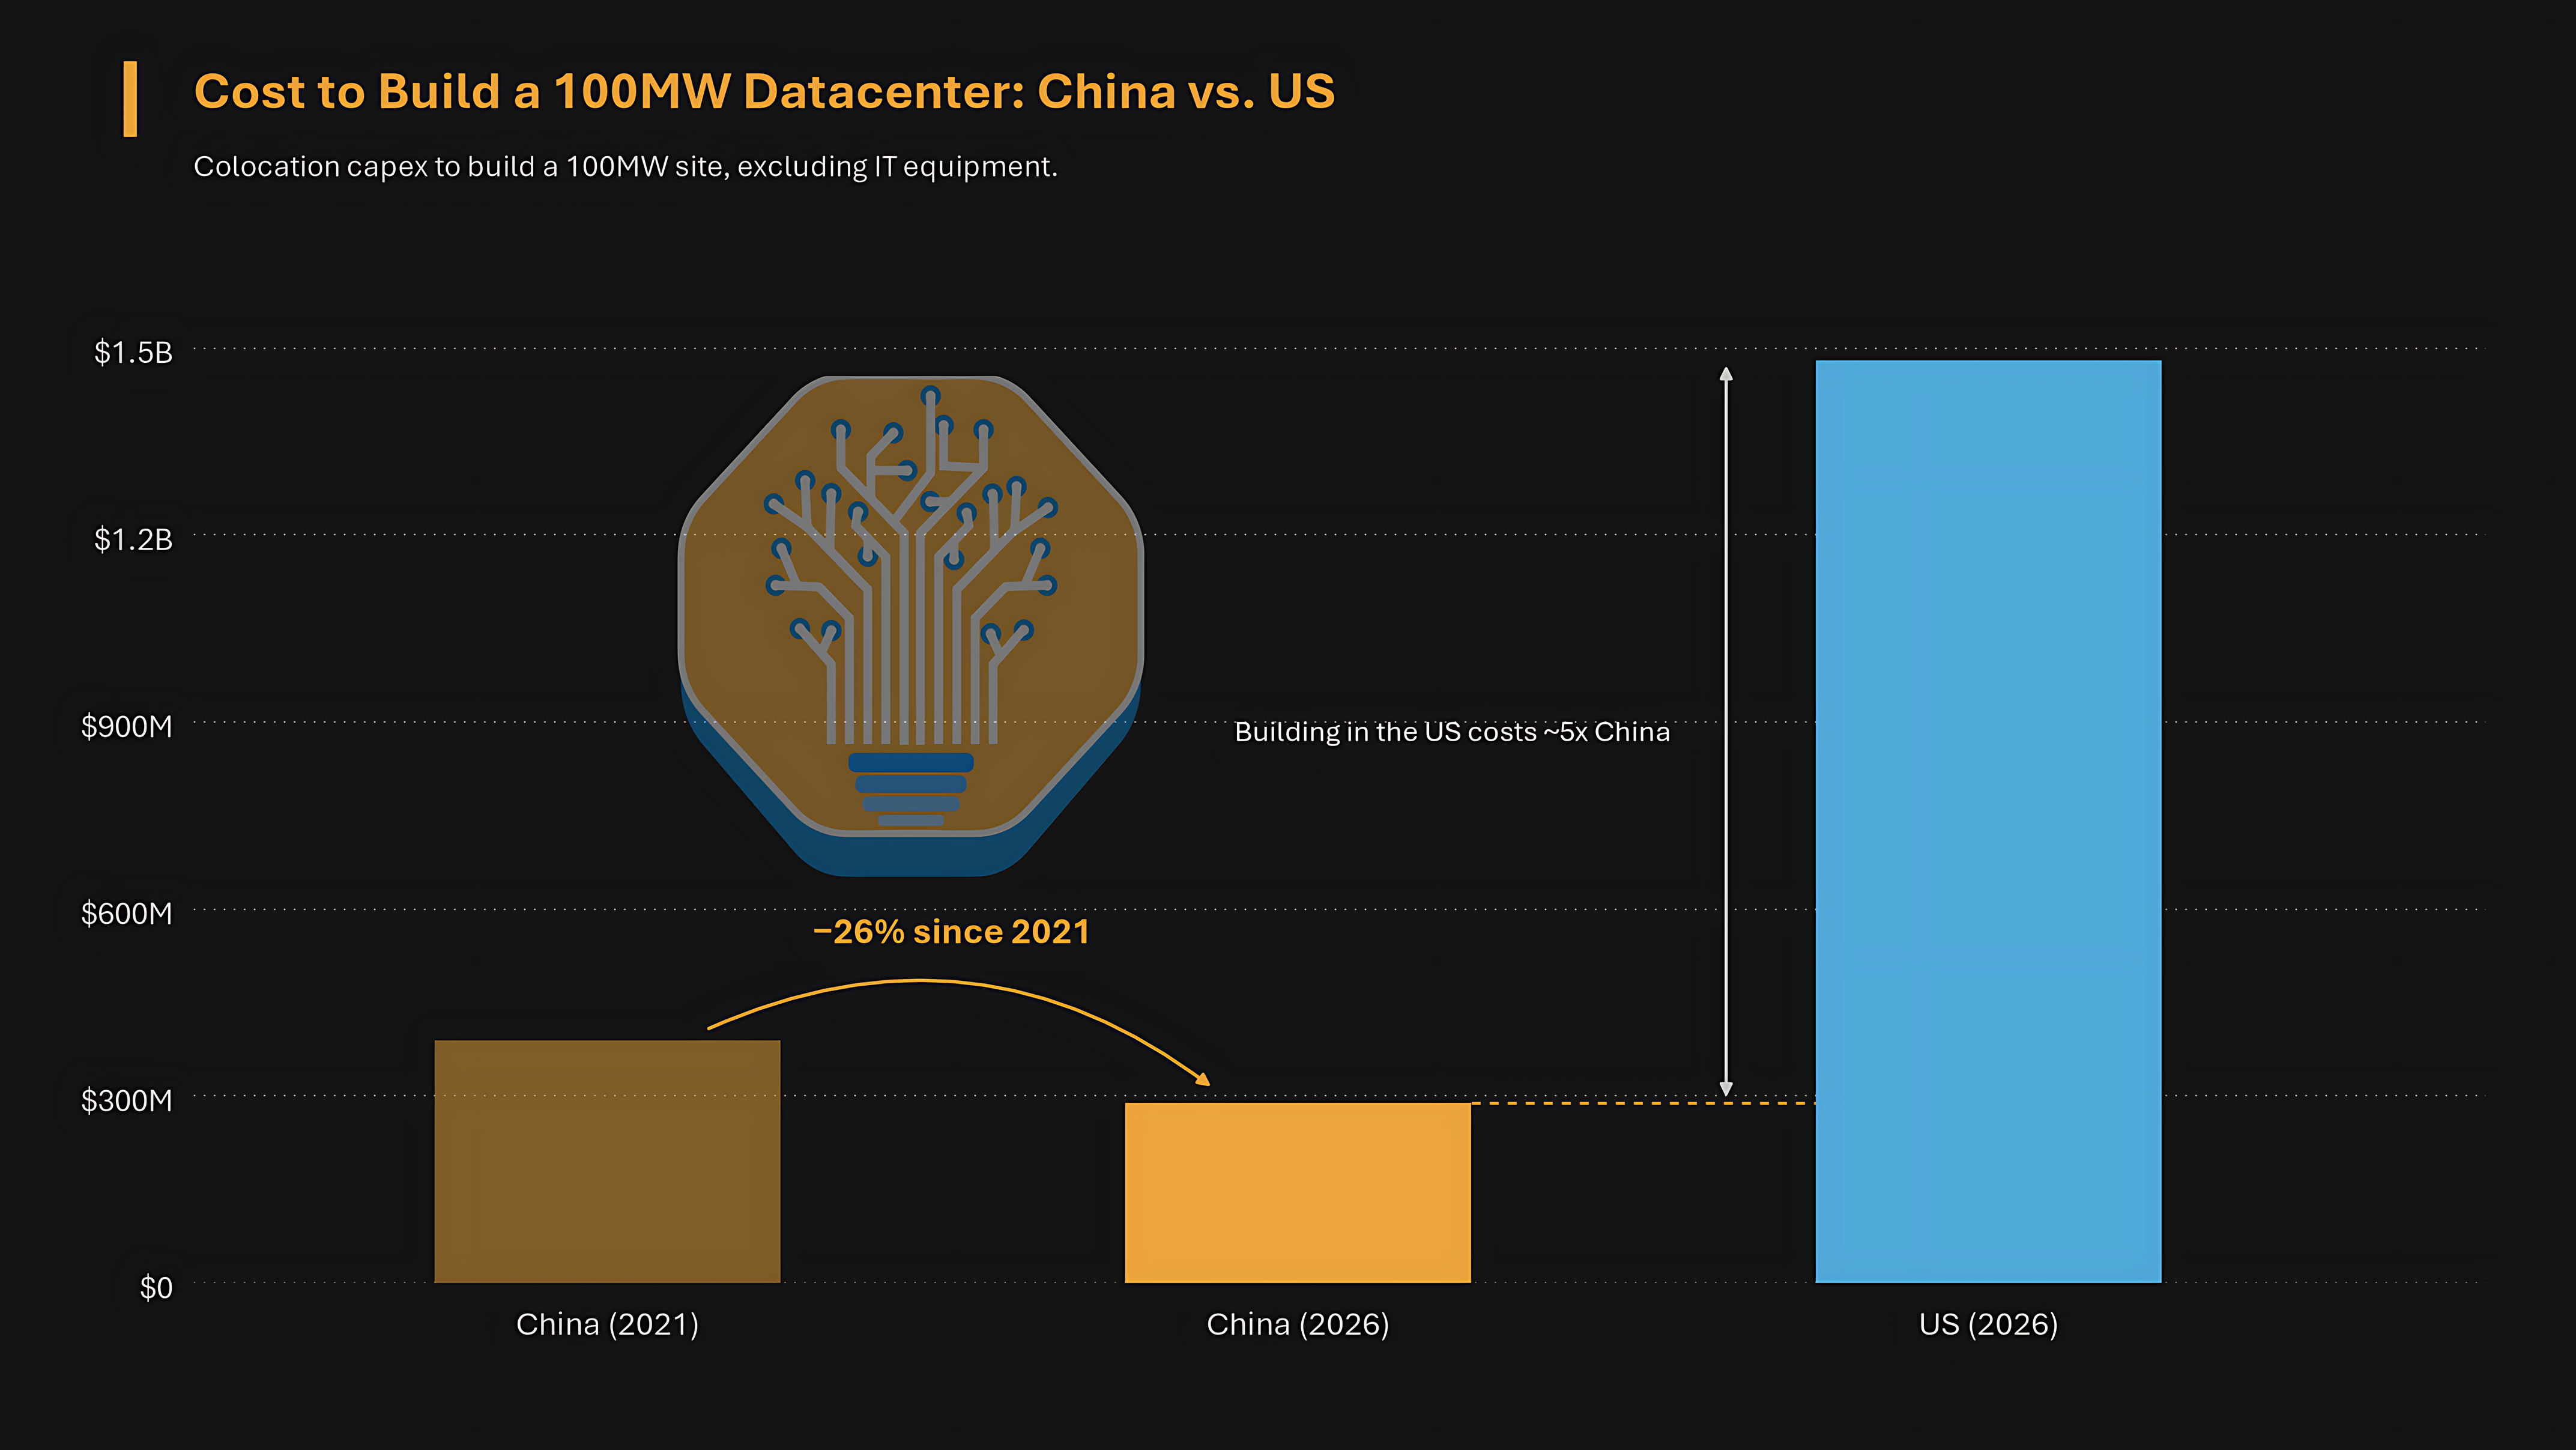
速度上,100MW 设施的标准交付时间已从云时代的约 18 个月压缩到 AI 时代的约 12 个月,标杆项目更快。
参照系:我们的美国模块化深度报告《LEGO 数据中心的狂野西部》发现,美国最优情况的全模块化建设仍需 12–18 个月施工,前面还压着 12–13 个月无法并行的审批。中国施工前的审批期通常 3–6 个月,东数西算区域更快。
几个结构性因素造就了整体更快的速度。
第一,订单未至、壳体先行。超大规模厂商的招标现在普遍要求 T+6 个月交付,托管开发商于是自担风险预建土建——租户争夺战实际上变成了"半成品壳体之间的赛跑"。GDS 在 2025 年初签下 152MW AI 巨单时,客户要求六个月内交付——它做到了。
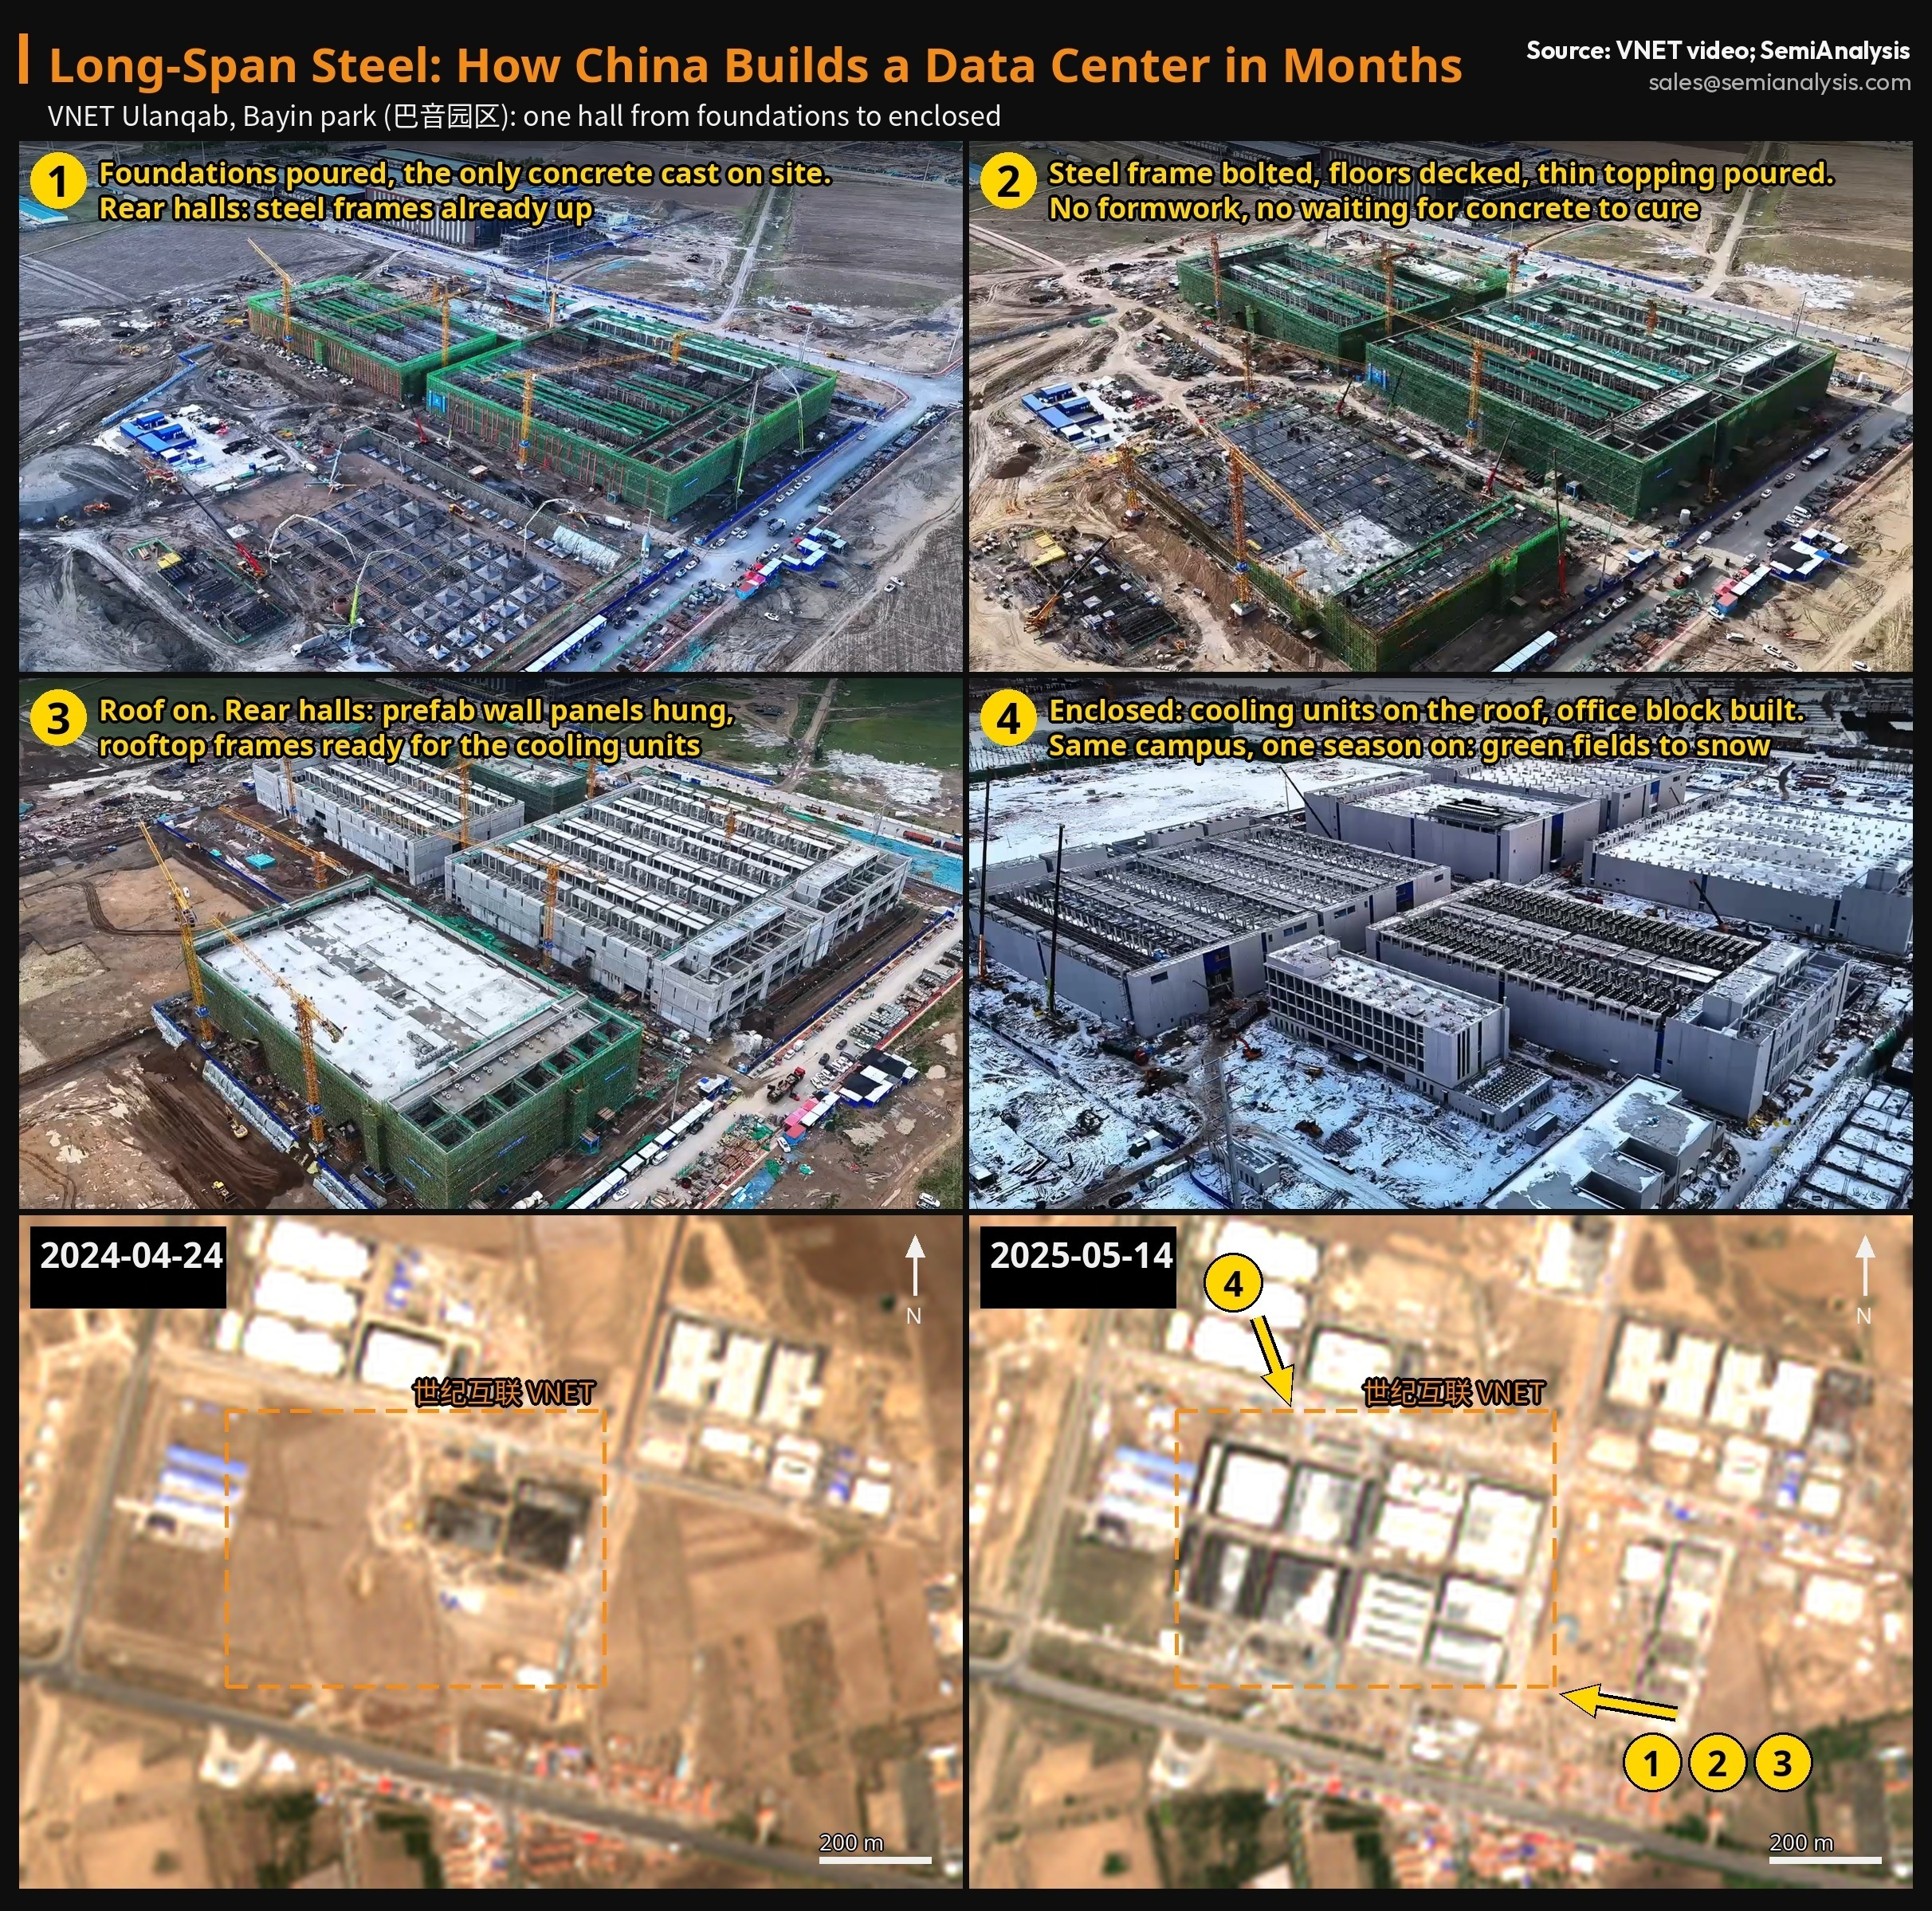
第二,西部枢纽的绿地建设改变了施工方式。摆脱一线城市的用地约束后,开发商从传统多层混凝土转向低层大跨度钢结构厂房:钢构在工厂预制、现场同步挖地基,然后卡车运进、吊装到位。混凝土只用于地下,不存在"等楼层硬化"的等待。VNET 乌兰察布的施工影像显示,一座厂房从裸地基到封顶只花了一个夏冬季节。
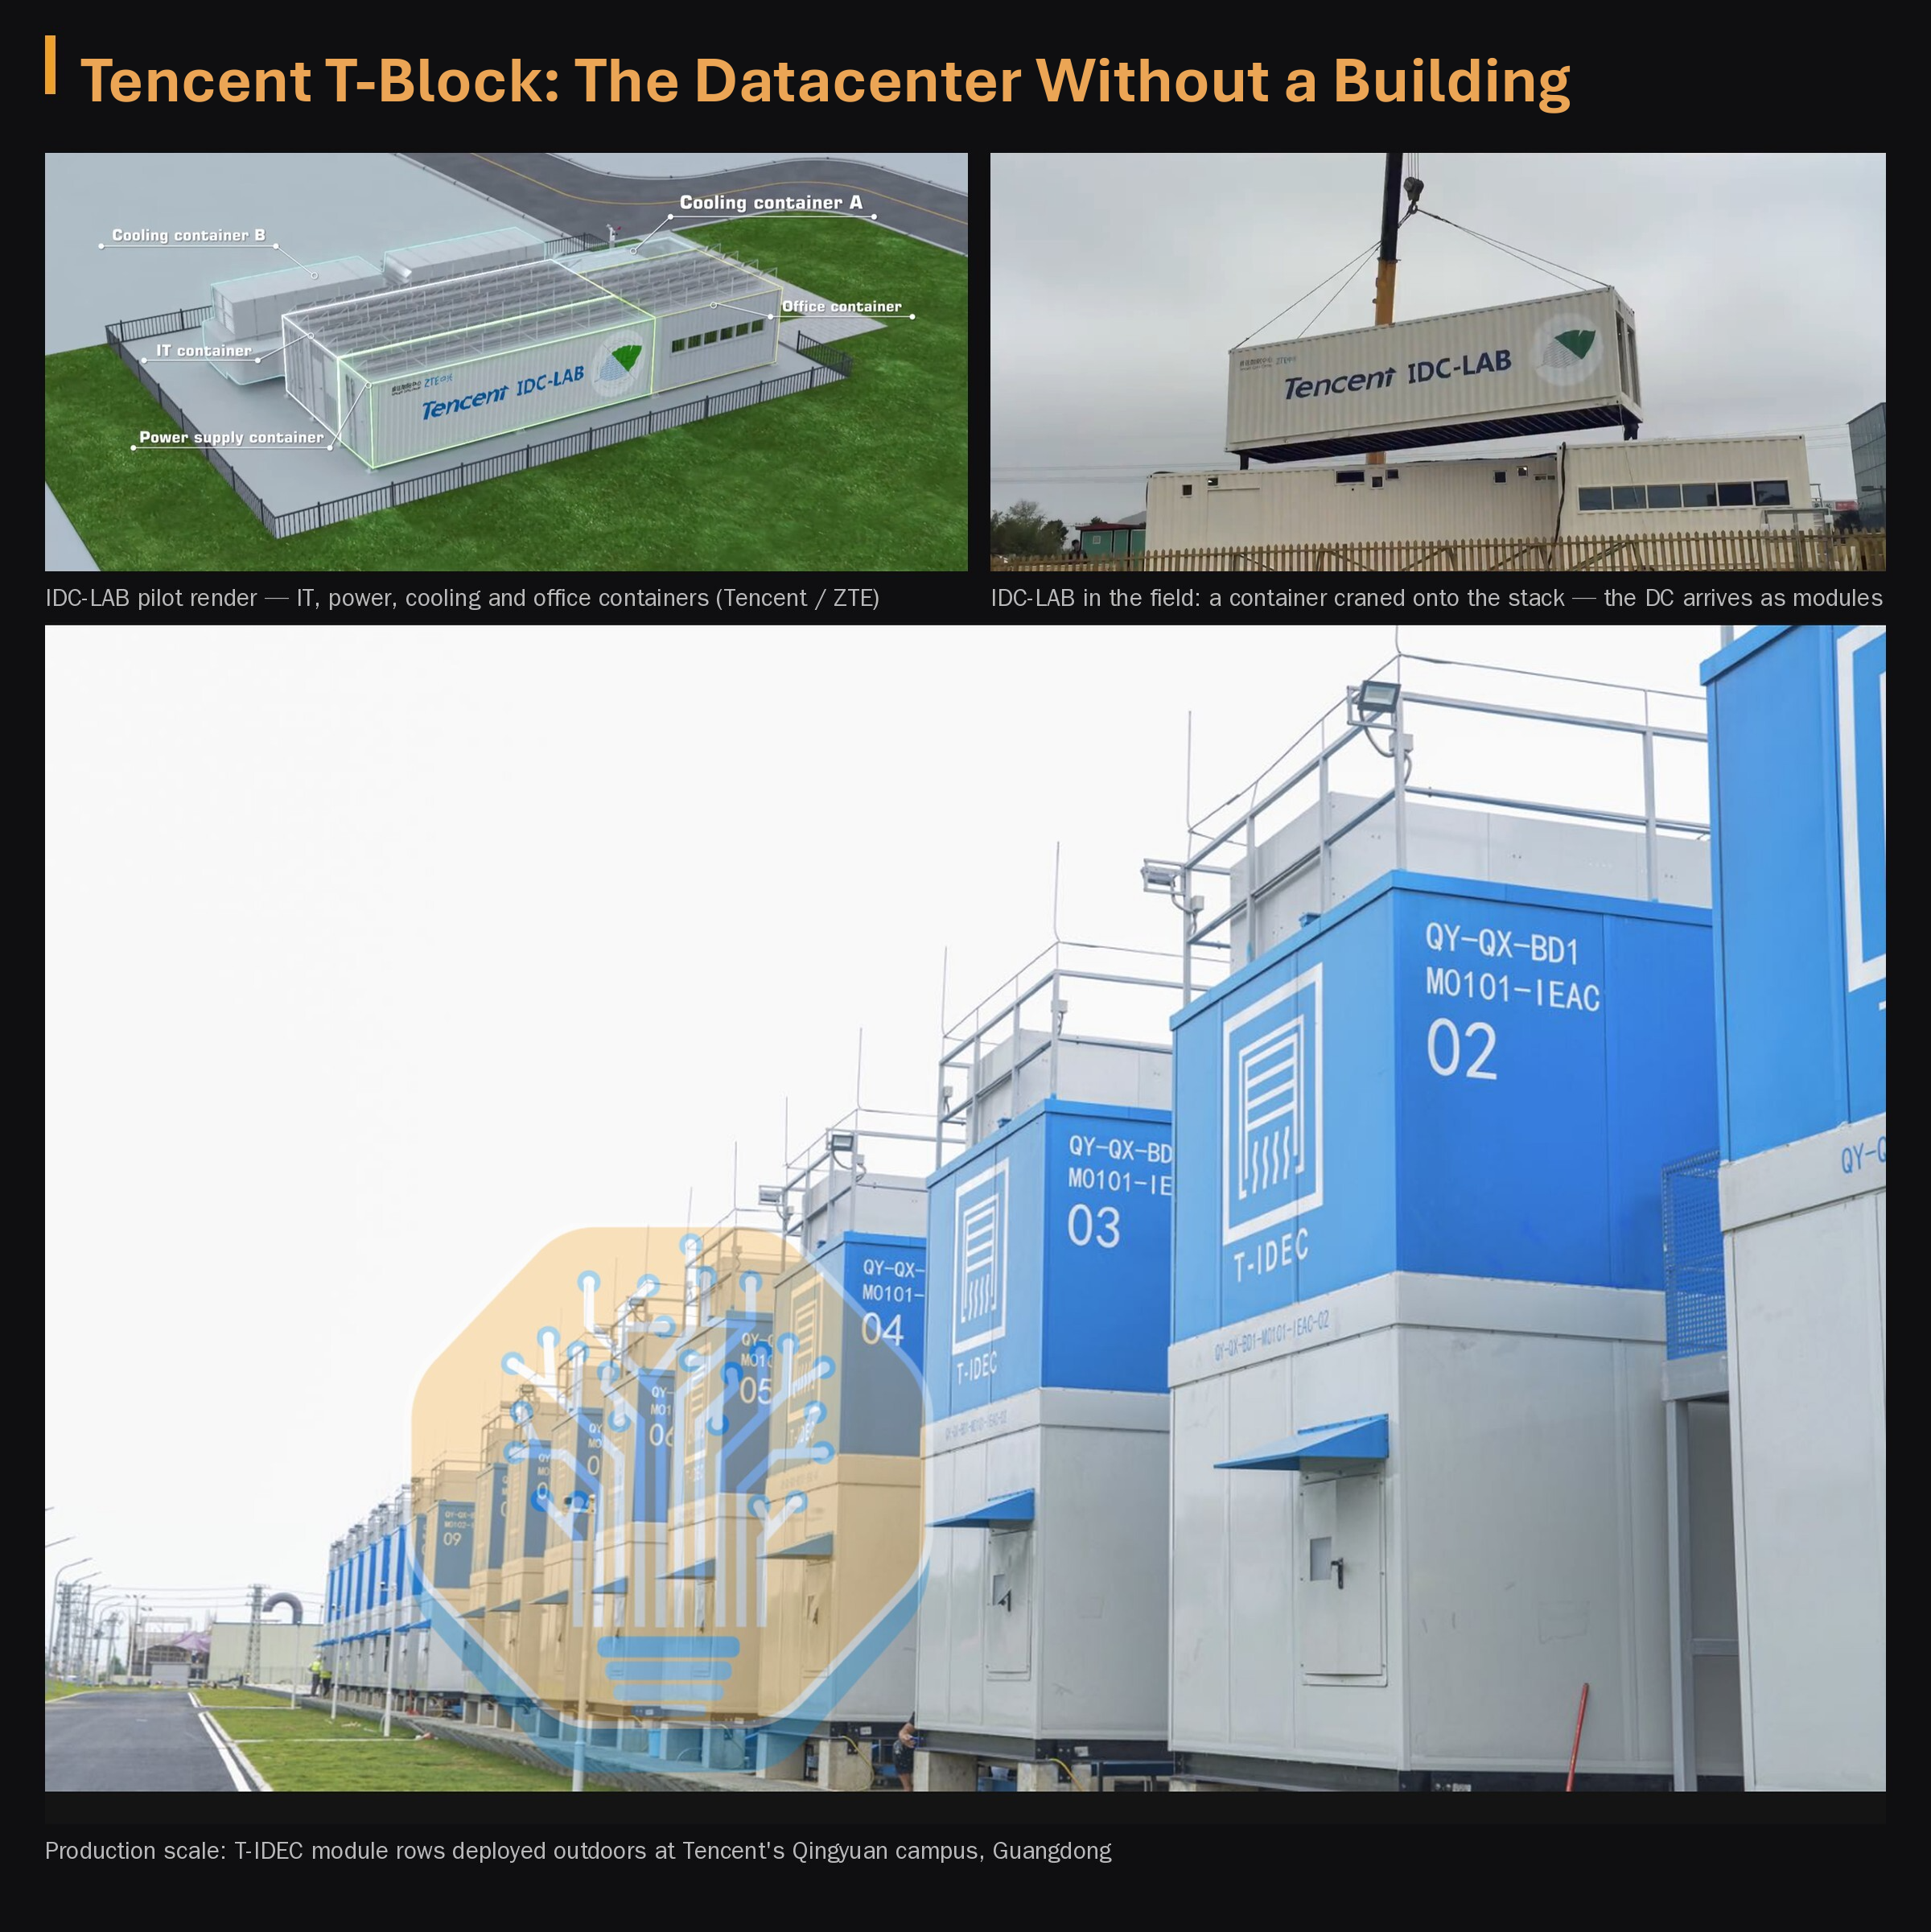
腾讯 T-Block 把同一逻辑推到极致:整座数据中心以工厂预制模块到场,"建筑"缩减为一块平整场地加一个简单钢罩——有时候干脆没有建筑。
第三,预制把串行工期变成了并行。机电(MEP)工作的大头搬进工厂,机电安装不再等建筑。标杆案例是阿里 CUBE 5.0"百日数据中心":30 天工厂生产+场地准备、50 天现场安装、20 天调试——从壳体完工到服务器进场只需 100 天,相比市场标准的 6 个月把机电和调试阶段几乎砍半,把破土到调试压缩到约 7–9 个月。
上述每个因素都指向同一方向:更多工厂、更少现场。顺着这条逻辑走到终点,你会以为腾讯式全模块化集装箱园区如今已是全国标配。并没有——原因有两个,而且非常"中国"。
其一,劳动力算术不同。模块化在西方的最大收益是绕开稀缺昂贵的技术工人。中国的工地劳动力便宜且充足,传统钢构+预制已经能跑出激进工期,全集装箱化的边际提速收益很小。
其二,融资动学说了算。中国托管开发商把数据中心质押给银行做贷款抵押。一栋设计寿命 20 年的正经建筑估值良好;一院子集装箱估值很差、残值低。当你的商业模式是"拿资产做抵押贷款、租给字节跳动"时,你就会盖一栋真楼。如今全模块化建设仅限于超大规模厂商自建和东南亚项目,但整体施工速度已经够快。
成本上,速度提升的同时造价还在下降。供应链持续压缩+国产化率提升,把壳体+机电成本压到可比的美国批发项目的一个零头。阿里称其模块化方案在工期收益之外,还比上一代进一步降本 >10%。
需求侧:五家超大规模厂商,多种打法
中国 AI 建设的需求端集中在少数几个名字:字节跳动、阿里、腾讯、百度、华为。
和它们的美国同行一样,横跨社交、电商、搜索、游戏、短视频。但成就这些公司的消费互联网已经没有新用户了:中国互联网渗透率已达约 80%,每年只增长约 1.5%。
昔日的增长引擎全部进入个位数:
- 社交:腾讯的核心资产微信,2025 年 MAU 同比仅增 2%
- 搜索:百度 2025 年收入下滑 3%,在线营销收入双位数下跌
- 电商:阿里客户管理收入在截至 2026 年 6 月的季度同比下降 7%
- 短视频:快手 2025 年 DAU 同比仅增 2.7%
消费应用之外,同样的巨头们主导着云行业,但有一个结构性短板:市场由阿里、华为、腾讯加三大运营商云构成。与美国超大规模厂商约三分之一以上的云收入来自海外不同,中国云收入基本是国内——最全球化的阿里云,海外收入也只占约 20%,运营商云则几乎是 100% 国内。论"可服务的 GDP",美国巨头的核心市场就是大得多。
在此背景下,AI 成了增长引擎,也带来了前文提到的 2Q26 资本开支拐点。
除了自研模型,大平台还编织了覆盖中国 GenAI 实验室的投资网络:阿里投了 5 家大模型独角兽;腾讯投了 6 家,并向 DeepSeek 的 A 轮开出了最大外部支票。这些实验室反过来在超大规模厂商的云上训练和服务(阿里/月之暗面),或者其模型被集成进超大规模厂商的产品(腾讯/DeepSeek)。无论哪种方式,超大规模厂商的数据中心扩张都是整个国内 AI 生态的算力地基。以下是逐租户深拆的由来。
租赁侧:字节和阿里如今各自以 GW 级发布年度租赁需求,且都在积极扩张海外。字节体量最大、足迹以租赁为主,它的招标日历实际上就是全国每一家批发托管商的订单簿。阿里如后文所示把需求拆到自建、BOT 和批发之间。腾讯最有纪律——它在 2022–23 下行周期里关闭了小型城市租赁站点、整合进自有园区,AI 时代才重启租赁。百度的招标量级只有别家的零头。
自建侧:2010 年代,中国超大规模厂商在业务达到足够规模后开始自建数据中心,此后策略分化。阿里、腾讯、百度自建战略级园区、其余租赁;华为因其商业模式几乎全部自建;字节作为第一大租户,如今正快速上量自建园区。我们的模型跟踪全部自建,下图展示当前格局。
在纯租赁和纯自建之间,还长出了一种叫 BOT 的混合结构。其真实解剖是双层产权拆分:超大规模厂商持有土地和土建壳体,托管合作方投资、持有并运营机电(M&E)层,通过 8–10 年服务合同回收资本。这样超大规模厂商保住了控制权和速度,伙伴的资产负债表扛下资本开支,IRR 是合同锁定而非市场浮动。BAT 三家都玩某个版本:阿里 partnered AtHub(数据港),腾讯 partnered 科华数据,百度 partnered 奥飞数据。阿里把混搭玩到极致——在同一个集群内并行跑自建、BOT 和批发租赁,详见下文(付费部分)。
(下一篇《字节跳动:TikTok 母公司、中国最大租户、全球最大 GPU 用户之一》起为付费订阅内容,免费部分到此为止。)
译注:本文为 SemiAnalysis 报告免费公开部分的完整中文翻译,14 张图表已全部从原文嵌入本地。术语对照:wholesale colocation=批发型托管;retail=零售托管;Eastern Data, Western Compute (EDWC)=东数西算;energy-consumption review=能耗审核(能耗指标);power-exclusive=电力独占;utilization rate=上架率;captive demand=体制内需求;yield-on-cost=成本收益率;T+6=T+6个月交付;BOT=建设-运营-移交(双层产权混合结构);M&E/MEP=机电;hollow-core fiber=中空光纤。